 วันอาทิตย์ ที่ 27 กันยายน พ.ศ. 2569


ประเทศไทยติดอันดับประเทศประชากรมีหนี้สินสูงเป็นอันดับต้นๆ ของโลก แล้วเมื่อสังคมไทยเข้าสู่สังคมผู้สูงอายุเต็มที่ วิกฤตเรื่องค่าใช้จ่ายในการดำรงชีวิตประชากรจะตามมาและจะหนักขึ้น
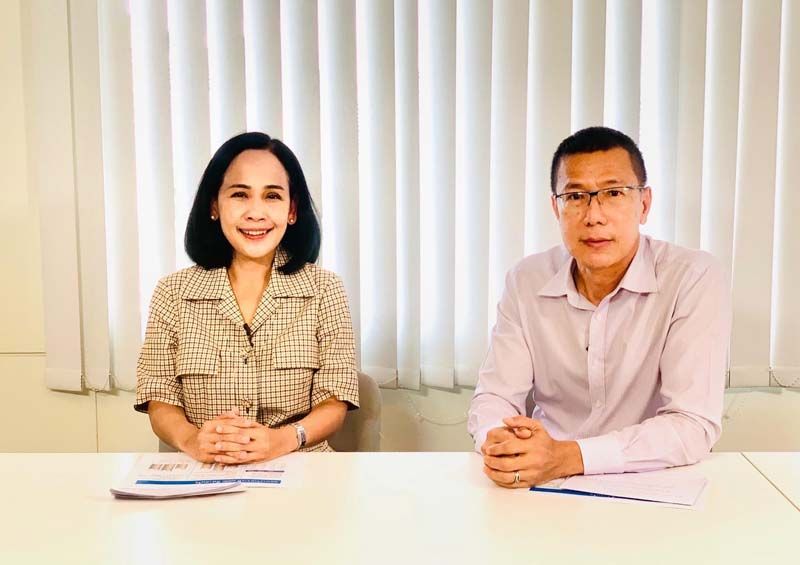
ไลฟ์ วาไรตี สัปดาห์นี้ ดร.เฉลิมชัย ยอดมาลัย นำคุณไปสนทนากับ รองศาสตราจารย์ ดร.พรอนงค์ บุษราตระกูล หัวหน้าภาควิชาการธนาคารและการเงิน คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย เพื่อกระตุ้นให้คนไทยตระหนักถึงความสำคัญของการออมเงิน
l ตามข้อมูลคนไทยมีอัตราการออมสูงหรือต่ำเพียงใดเมื่อเทียบกับเพื่อนบ้านในภูมิภาคเอเซียนครับ
ดร.พรอนงค์ : ตอบแบบชัดเจนคือตัวเลขหนี้สินครัวเรือนของประชากรไทยสูงมากค่ะ โดยเฉลี่ยอยู่ที่ 90 เปอร์เซ็นต์ สูงติดอันดับต้นๆ ของประเทศที่ประชากรมีหนี้สินเลยค่ะ เรียกว่ามีหนี้สินติดอันดับต้นๆ ของโลก เราอาจบอกได้ว่าคนไทยเป็นหนี้ไม่เป็นรองใครบนโลกใบนี้ เมื่อเราพูดถึงการออมเงินเราจะเข้าใจได้ง่ายมากเมื่อดูจากสมการนี้ คือเอารายได้หักด้วยค่าใช้จ่าย หากเหลือก็เป็นเงินออม หากไม่เหลือก็คือเป็นหนี้ ไม่มีเงินออม การที่เรามาคุยกันเรื่องการออมเงินในขณะที่ค่าครองชีพสูงขึ้นทุกขณะ อาจทำให้หลายคนไม่อยากฟังเราต่อ แต่ดิฉันขอบอกว่าทุกๆ วันที่เราไม่ออม แต่เรามีอายุมากขึ้นทุกวัน เราก็จะมีปัญหาด้านการเงินในที่สุดประเทศไทยเข้าสู่สังคมผู้สูงวัยมาหลายปีแล้วพูดง่ายๆ คือ เมื่อเราเข้าไปอยู่ในห้องๆ หนึ่งที่มีคน5 คน เราจะพบว่า 1 ใน 5 นั้นมีอายุมากกว่า 60 ปีหมายถึงเป็นผู้ที่เกษียณอายุการทำงานแล้ว วัยเกษียณคือวัยที่ไม่มีรายได้จากการทำงาน คนสูงอายุที่ไม่มีรายได้จากการทำงาน แต่ยังจำเป็นต้องใช้จ่ายเพื่อเลี้ยงดูตัวเองต่อไป คำถามคือเราจะเอาเงินจากที่ไหนมาดูแลตัวเอง ดังนั้นเราจึงได้ยินคำพูดทำนองว่า แก่แล้วยังจน หรือจนไปจนแก่ สิ่งเหล่านี้ทำให้เราต้องกลับมาให้ความสำคัญกับการออมให้มากขึ้น และต้องเตือนตัวเองตลอดเวลาว่าเมื่อเราทำงานได้ เราต้องออมไว้ก่อนเป็นอันดับแรก เพราะการออมตั้งแต่เริ่มทำงานทำให้เรามีความมั่นคงทางการเงินในอนาคต
l สมัยผมเด็กๆ ย้อนหลังไป 40-50 ปี จำได้ว่าสังคมไทยก็เน้นปลูกฝังให้เด็กๆ เก็บออมนะครับ เช่น เราท่องว่า มีสลึงพึงบรรจบให้ครบบาท เป็นต้น แต่ทำไมช่วงเวลาหลังๆ มานี่การปลูกฝังให้ออมจึงห่างไปจากสังคมไทยครับ คนจำนวนไม่น้อยไม่ออม แต่ยังนำเงินในอนาคตมาใช้อีก อาจารย์มองปัญหานี้อย่างไรครับ
ดร.พรอนงค์ : จริงๆ แล้วเราอาจจะโทษคนที่ก่อหนี้ได้ไม่เต็มปากนัก เพราะในช่วง 10 ปีที่ผ่านมาเราอยู่ในยุคที่เบี้ยต่ำ ดังนั้น คนที่ดึงรายได้ในอนาคตมาใช้ก่อนอาจบอกว่าเพราะต้นทุนการใช้เงินมันค่อนข้างต่ำ แต่สำหรับภาวะที่ดอกเบี้ยกำลังเป็นขาขึ้น ถ้าเราก่อหนี้โดยไม่จำเป็น เน้นเฉพาะคนที่ก่อหนี้โดยไม่จำเป็นนะคะ แต่สำหรับคนที่จำเป็น เช่น ก่อหนี้เพื่อลงทุนทำมาหากิน หรือซื้อบ้านก็ต้องอนุโลมไป ขอบอกว่าเมื่อไรก็ตามที่เราก่อหนี้ในสิ่งที่ไม่จำเป็น ก็หมายถึงเราไม่ออม แล้วถ้ายิ่งเราดึงเงินในอนาคตมาใช้ ขอให้คิดว่าเมื่อเราแก่ตัวเราต้องทำงานเพื่อหาเงินไปชำระหนี้ที่ก่อไว้ และนี่จะนำไปสู่ปัญหาสังคมแน่ๆ สังคมที่ออมต่ำเปรียบเสมือนสังคมที่เต็มไปด้วยคนที่สุขภาพทางการเงินไม่ดีเหมือนสังคมที่อมเชื้อโรคไว้ แล้วจะนำไปสู่การเกิดปัญหาอื่นๆ ตามมา เช่นเราได้ยินเรื่องพ่อแม่ที่เกษียณอายุงานแล้วยังพอมีเงินเก็บออมบ้าง แต่ก็ต้องเลี้ยงดูลูกที่ไม่สามารถหาเงินเลี้ยงดูตัวเองได้ แล้วลูกก็ดันมีลูกอีก นี่คือปัญหาที่พ่อแม่ต้องดูแลทั้งลูกและหลาน นี่มันคือต้นเหตุของการเกิดปัญหาสังคมได้อย่างหนึ่ง ปัญหาสังคมออมต่ำไม่ใช่ปัญหาส่วนตัวของใครคนใดคนหนึ่ง แต่มันคือปัญหาสังคม สังคมที่คนมีหนี้สินมากๆ หนี้สินล้นพ้นตัวคือสังคมที่มีปัญหาแน่นอน จากการที่ภาควิชาการเงินฯ ทำวิจัยเรื่องการออมเพื่อเกษียณมาเป็นระยะเวลากว่า 10 ปีเราพบปัญหาที่น่ากังวลมากคือคนจำนวนไม่น้อยไม่มีความมั่นคงด้านการเงิน หลายคนไม่มีเงินเก็บออมหลายคนเลิกทำงานก็ไม่มีเงินรายได้ แถมไม่มีเงินออมด้วย คนที่น่ากังวลมากที่สุดคือกลุ่มคนที่ไม่มีระบบบำเหน็จบำนาญ สำหรับข้าราชการยังพอจะมีเงินออมบ้างเพราะภาครัฐมีเงื่อนไขการออมให้ หรือคนที่ทำงานในบริษัทที่มีระบบ provident fund หรือมีกองทุนสำรองเลี้ยงชีพก็ยังพอจะทุเลาปัญหาการไม่ออมไปได้บ้าง แต่ในอนาคตจะมีภาคบังคับให้ทุกคนต้องออมแล้ว เพราะจะได้มีเงินดูแลตัวเองในยามเลิกทำงาน เมื่อเรามาดูเงินที่ได้หลังจากเลิกทำงานในส่วนของราชการก็พบว่าจะได้โดยเฉลี่ย 2-3 หมื่นบาทต่อเดือน โดยขึ้นกับฐานเงินเดือนที่ได้รับ แต่ถ้าเป็นผู้ได้เงินจากประกันสังคมก็ได้เดือนละประมาณ 2-3 พันบาทต่อเดือน แต่มีเงื่อนไขว่าต้องจ่ายเงินเข้ากองทุนประกันสังคมมาแล้วไม่ต่ำกว่า 15 ปี หรือบางคนได้เงินจากเบี้ยชราเดือนละ 800-1,200 บาทก็ต้องคิดเอาเองว่าเงินที่ได้มานั้นพอเพียงกับการดำรงชีวิตให้เป็นปกติหรือไม่ แต่สำหรับข้อมูลที่ได้จากงานวิจัยของภาควิชาการเงินเมื่อ 5 ปีมาแล้วพบว่าหากจะดำรงชีวิตให้เป็นปกติมากที่สุดต้องมีเงินเก็บอย่างน้อย 1.5 ล้านบาทต่อคน ขอย้ำว่านั่นเป็นตัวเลขเมื่อ 5 ปีที่แล้วค่ะ หมายความว่าหากคุณมีอายุ 55-60 ปี คุณต้องมีเงินเก็บไว้อย่างน้อย 1.5 ล้านบาท เพื่อเอาไว้สำหรับใช้ดำรงชีวิตก่อนจะถึงวันลาจากโลกนี้ไป มีหลายคนถามว่าแล้วถ้ามีไม่ถึงเล่า จะต้องทำอย่างไร เราก็บอกว่าต้องพยายามมีให้ได้แต่ถ้าไม่ได้จริงๆ ก็คือต้องตายเร็วขึ้น เพราะต้องไม่ลืมว่าคนสูงอายุที่ไม่มีเงินใช้จ่ายก็หมายถึงความทุกข์อย่างมาก แล้วเราจะไปขอเงินจากใครมาใช้จ่ายในชีวิตประจำวันของเรา

l ขอถามอาจารย์ว่า เราจะมีทางแก้ปัญหาเรื่องการออมต่ำได้อย่างไรบ้างครับ
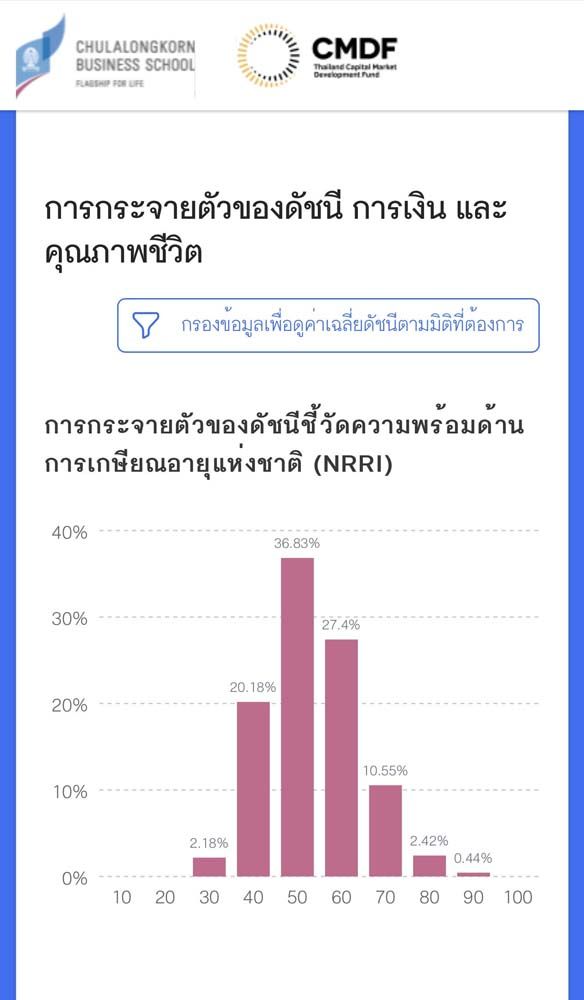
ดร.พรอนงค์ : การออมเงินเป็นเรื่องของการปรับเปลี่ยนพฤติกรรมประจำวัน เราต้องตั้งใจและลงมือทำทันที ขอบอกว่าการปรับเปลี่ยนพฤติกรรมในเรื่องดีๆ เป็นเรื่องที่ยากมากสำหรับคนที่ใจไม่แข็งพอ คนจะออมได้ต้องลงมือทำทันทีต้องลดค่าใช้จ่ายที่ไม่จำเป็นลง ต้องขยันทำงานให้ได้เงินมากขึ้น แต่การหางานเพิ่มอาจไม่ง่ายเท่ากับการลดค่าใช้จ่ายที่ไม่จำเป็นลง แต่ประเด็นสำคัญที่สุดคือต้องมีทัศนคติเชิงบวกต่อการออม ต้องบอกว่าเราทำได้ การออมที่ดีไม่ควรตั้งเป้าที่ตัวเงิน แต่ต้องตั้งเป้าจากรายได้ก่อน เช่น เริ่มต้นออม 5 เปอร์เซ็นต์เป็นอย่างน้อยในช่วงแรกๆ นี่หมายถึงขั้นต่ำสุดของการออมนะคะ แต่เอาเข้าจริงๆ ต้องอยู่ที่ระดับ 20-30 เปอร์เซ็นต์ของรายได้ แต่สำหรับคนที่ไม่เคยออมเลย ขอให้เริ่มต้นที่ 5 เปอร์เซ็นต์ก่อนค่ะการออมให้ได้ผลนั้นเราต้องทำบัญชีรับจ่ายประจำวันเราจะได้รู้ว่าเรารับเท่าไร จ่ายเท่าไร และอะไรที่ไม่จำเป็นต้องจ่ายเช่นตัวอย่างคือ ถ้าคุณเฉลิมชัยบอกตัวเองว่าลดการดื่มกาแฟลงวันละ 1 แก้ว จากเดิมดื่มวันละ 2 แก้ว แบบนี้ก็จะมีเงินออมมากขึ้นแล้ว หรืออาจจะบอกตัวเองว่าดื่มกาแฟจากร้านอีกร้านหนึ่งดีกว่าไหม เพราะราคาถูกกว่าร้านที่ซื้อเป็นประจำถึงแก้วละ 20 บาท เมื่อเราเริ่มมีเงินออม เราก็จะเริ่มมีกำลังใจออมมากขึ้น และจะนำไปสู่การออมที่มากขึ้นเป็นลำดับ หากมองประเทศสิงคโปร์ เราจะพบว่าเขามีการบังคับออมอัตรา 20-30 เปอร์เซ็นต์ หากออมถึงระดับที่ตั้งไว้แล้ว รัฐบาลจะอนุญาตให้นำเงินส่วนที่เหลือไปทำอย่างอื่นได้ แต่หากยังออมไม่ถึงก็ไม่อนุญาตให้ทำอย่างอื่น มีคำถามต่อมาคือ เมื่อไรจึงเริ่มดี คำตอบคือเริ่มทันที ทำเดี๋ยวนี้ อย่าผัดวันประกันพรุ่ง และเมื่อเริ่มออมแล้ว ก็เพิ่มอัตราการออมขึ้นไปเรื่อยๆ จนให้ได้ 30 เปอร์เซ็นต์ ของรายได้ที่มี เมื่อคุณมีเงินออมก็หมายความว่าคุณจะอยู่ได้แม้คุณไม่ต้องทำงาน ส่วนเมื่อออมแล้ว ต้องนำเงินออมไปลงทุนให้เกิดดอกออกผล ไม่ใช่นำเงินไปใส่ตุ่มฝังดิน แต่ต้องบอกว่าการลงทุนใดๆ ก็ตามต้องศึกษาให้ดีก่อน อย่านำเงินไปลงทุนในสิ่งที่ไม่มีความรู้ หรือไม่เข้าใจ แต่ต้องลงทุนในสิ่งที่เรามั่นใจว่าจะให้ผลตอบแทนในระดับที่เรารับได้ เช่น การซื้อกองทุนที่จำหน่ายตามธนาคารต่างๆ หรือซื้อพันธบัตรรัฐบาล เป็นต้น เพราะให้ผลตอบแทนดีกว่าการฝากเงินแบบออมทรัพย์ทั่วๆ ไปแต่การออมแบบนี้ต้องใช้ระยะเวลาพอสมควร แต่ในระยะยาวจะให้ผลดีกว่าอย่างแน่นอน ขอย้ำว่าอย่านำเงินออมไปลงทุนในสิ่งที่เราไม่มีความรู้ เพราะมันหมายถึงเอาอนาคตไปเสี่ยง เพราะฉะนั้นก่อนลงทุนทุกครั้งต้องศึกษาก่อนให้ดี ถ้าไม่แน่ใจก็ต้องใช้มืออาชีพให้ทำหน้าที่แทนเรา ปัญหาอีกอย่างหนึ่งคือคนทั่วไปในบ้านเรามีความรู้ด้านการเงินในระดับที่ค่อนข้างต่ำมาก และมีทักษะการเงินค่อนข้างต่ำด้วย แต่นี่ไม่ใช่ข้ออ้างของการไม่ออม ทุกวันนี้เราสามารถหาความรู้ด้านการเงินได้ไม่ยาก ตัวอย่างที่ภาควิชาการเงินฯ ทำขึ้นมาเพื่อให้ทุกคนสามารถเข้าใจเรื่องการออมได้ง่ายๆ คือ application ชื่อ CU Wealth Plus คุณสามารถเข้าไป load application ได้ฟรีและสามารถทำตาม application ได้โดยง่าย ส่วนอีกตัวหนึ่งคือ NRRI (National Readiness Retirement Index) หรือดัชนีชี้วัดความพร้อมด้านการเกษียณแห่งชาติ สองโปรแกรมนี้ทำขึ้นมาเพื่อให้คนทั่วไปเข้าไปตรวจสอบความพร้อมด้านการออมของตัวเองได้ทันที และสามารถใช้ได้ง่ายมากมีอีกประเด็นที่ขอพูดถึงคือเรื่องของการออมกับเรื่องของสุขภาพ เราพบว่าคนไทยบางกลุ่มให้ความสนใจด้านสุขภาพมากกว่าเรื่องการเงินการออม แต่ขอบอกว่าเรื่องสองเรื่องนี้เกี่ยวข้องกันมาก เพราะหากคนเรามีความไม่พร้อมด้านสุขภาพก็หมายความว่าจะทำให้เกิดปัญหาเรื่องการเงินตามไปโดยปริยาย เพราะเมื่อคนเราสุขภาพไม่ดีก็จะต้องใช้จ่ายเพื่อดูแลสุขภาพมากขึ้น

l อาจารย์คิดว่ารัฐบาลจะสามารถเป็นที่พึ่งด้านการเงินให้ประชาชนได้มากน้อยแค่ไหน รัฐบาลมีกำลังดูแลได้จริงหรือ และรัฐบาลควรจะสร้างความตื่นรู้ด้านการออมให้กับประชาชนอย่างไร
ดร.พรอนงค์ : บ้านเรายังดีที่รัฐบาลมีโครงการดูแลสุขภาพประชาชน เช่น โครงการ30 บาทรักษาทุกโรค ซึ่งก็เป็นหลักประกันขั้นพื้นฐานด้านสุขภาพให้กับคนที่มีรายได้น้อย แต่การรอความช่วยเหลือจากรัฐบาลเพียงอย่างเดียวก็อาจจะพอค่ะ เราต้องออมเพื่อตัวเราเองให้มากขึ้น เราต้องสร้างจิตสำนึกการออมให้กับประชาชนของเราตั้งแต่ยังเป็นเด็ก เมื่อเขาเริ่มออมตั้งแต่อายุน้อย เขาก็จะมีเงินออมมากขึ้นเป็นลำดับ เราต้องเน้นให้ทุกคนมีนิสัยรักการออม และเน้นให้รู้ว่าเมื่อเรามีเงินออมแล้ว เราจะสามารถดำรงชีวิตได้อย่างเป็นปกติสุขมากกว่าการไร้เงินออม ดังนั้นสิ่งที่อยากฝากไว้ในวันนี้คือ เราต้องเน้นเรื่องการออมเพื่อวัยเกษียณควบคู่ไปพร้อมๆ กับการดูแลสุขภาวะของตัวเราเองด้วย คนที่อยู่ในวัยเกษียณนั้นต้องมีทั้งเงินออมและต้องมีสุขภาพอนามัยที่ดี เพราะความพร้อมในวัยเกษียณไม่ได้อยู่กับเรื่องเงินออมเพียงอย่างเดียวเพราะหากมีเงินออมมากแต่สุขภาพไม่ดี ก็จะไม่มีความสุขในชีวิต คนเราต้องมีสุขภาพการเงินดีและมีสุขภาพกายและใจดีไปพร้อมๆ กัน เพื่อให้เราดำเนินชีวิตได้อย่างราบรื่นมากที่สุด หากเรามีสุขภาพดี เราก็ประหยัดค่าใช้จ่ายเพื่อการรักษาโรคได้ เปรียบเทียบกันระหว่างคนมีเงินออมมากๆ แต่สุขภาพไม่ดีเลย กับคนพอมีเงินออมบ้าง แต่สุขภาพดี แบบหลังถือว่าดีกว่าแบบแรกนะคะ หากเราบอกว่าช่วงนี้มีปัญหาเงินเฟ้อสูง แต่เมื่อเราดูจากหมวดสุขภาพแล้ว เราจะพบว่ามีเงินเฟ้อสูงกว่ามาก ดังนั้นขอย้ำอีกทีว่าเราต้องมีเงินออมพร้อมๆ กับการดูแลสุขภาพกายและใจให้ดี เมื่อเราสุขภาพดีและมีเงินออมไว้สำหรับใช้จ่ายอย่างเหมาะสม เราจะมีคุณภาพชีวิตที่ดี ขอย้ำว่าไม่มีอะไรสายเกินไปสำหรับการออมและการดูแลใส่ใจสุขภาพของตัวเราเองเริ่มต้นตั้งแต่วันนี้เลยนะคะ แล้วเราจะได้เป็นคนสูงอายุที่มีสุขภาพการเงินดีควบคู่ไปกับสุขภาพกายและใจที่ดี ถ้าเราไม่เริ่มออมตั้งแต่เดี๋ยวนี้ก็หมายความว่าเราจะมีเงินเก็บในยามเกษียณน้อยลงไปเรื่อยๆ
คุณจะได้พบรายการดีที่ครบครันด้วยสาระและความรู้ รายการ ไลฟ์ วาไรตี ออกอากาศทุกวันอาทิตย์ เวลา 16.00-16.25 น. ทางโทรทัศน์ NBT กดหมายเลข 2 และชมรายการย้อนหลังได้ที่ YouTubeไลฟ์ วาไรตี




โปรดอ่านก่อนแสดงความคิดเห็น
1.กรุณาใช้ถ้อยคำที่ สุภาพ เหมาะสม ไม่ใช้ ถ้อยคำหยาบคาย ดูหมิ่น ส่อเสียด ให้ร้ายผู้อื่น สร้างความแตกแยกในสังคม งดการใช้ถ้อยคำที่ดูหมิ่นหรือยุยงให้เกลียดชังสถาบันชาติ ศาสนา พระมหากษัตริย์
2.หากพบข้อความที่ไม่เหมาะสม สามารถแจ้งได้ที่อีเมล์ [email protected] โดยทีมงานและผู้จัดทำเว็บไซด์ www.naewna.com ขอสงวนสิทธิ์ในการลบความคิดเห็นที่พิจารณาแล้วว่าไม่เหมาะสม โดยไม่ต้องชี้แจงเหตุผลใดๆ ทุกกรณี
3.ขอบเขตความรับผิดชอบของทีมงานและผู้ดำเนินการจัดทำเว็บไซด์ อยู่ที่เนื้อหาข่าวสารที่นำเสนอเท่านั้น หากมีข้อความหรือความคิดเห็นใดที่ขัดต่อข้อ 1 ถือว่าเป็นกระทำนอกเหนือเจตนาของทีมงานและผู้ดำเนินการจัดทำเว็บไซด์ และไม่เป็นเหตุอันต้องรับผิดทางกฎหมายในทุกกรณี