คอลัมน์ : กวนน้ำให้ใส
ปลายทาง ‘ล้มละลาย’ ? ‘ทักษิณ’ มีเงินไม่พอจ่าย 17,000 ล้านบาท จริงหรือ?
นายทักษิณ ชินวัตร อดีตนายกฯ ฟ้องต่อศาลภาษีอากรกลาง ขอให้ศาลสั่งระงับการยึดและอายัดทรัพย์สินของกรมสรรพากร ศาลนัดฟังคำสั่งขอคุ้มครองชั่วคราว 16 พฤศจิกายนนี้
1. ต้องเข้าใจพื้นฐานก่อนว่า นี่ไม่ใช่คดีวินิจฉัยว่าทักษิณจะต้องจ่ายหรือไม่จ่าย เพราะมีข้อยุติถึงที่สุดไปแล้วว่า ทักษิณมีภาระต้องจ่ายภาษีเงินได้บุคคลธรรมดาแน่ๆ ตามที่ศาลฎีกาแผนกคดีภาษีอากร มีคำพิพากษาให้กรมสรรพากรชนะคดีไปแล้ว ตั้งแต่เดือนพฤศจิกายน 2568
ทักษิณมีหน้าที่ต้องชำระภาษีเงินได้บุคคลธรรมดาจากการขายหุ้นบริษัทชิน คอร์ปอเรชั่นฯ เมื่อปี 2549 ซึ่งเมื่อรวมเงินต้น เบี้ยปรับ และเงินเพิ่มแล้ว คิดเป็นมูลค่ารวมประมาณ 17,629 ล้านบาท
2. ที่ทักษิณเอามาฟ้องศาลภาษี ก็เพียงแต่พยายามยื้อต่อว่า เงินที่สรรพากรดำเนินการยึดไว้ เพื่อบังคับจ่ายภาษีตามที่ศาลภาษีพิพากษาคดีถึงที่สุดแล้วนั้น มันซ้ำซ้อนกับเงินที่ศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง คดีร่ำรวยผิดปกติ ยึดทรัพย์เป็นของแผ่นดิน เมื่อปี 2553
แถมยังยกเหตุผลเรื่องความปลอดภัยขึ้นเบิกความต่อศาล โดยนายทักษิณระบุว่า บรรดารถยนต์ 5 คันที่ถูกอายัดนั้น มี 2 คันที่เป็นรถยนต์สั่งทำพิเศษติดกระจกกันกระสุน ซึ่งจำเป็นต่อความปลอดภัยในชีวิตของตน เนื่องจากอดีตเคยถูกลอบสังหารมาแล้วหลายครั้ง หากถูกยึดไปขายทอดตลาดอาจทำให้ชีวิตตกอยู่ในความเสี่ยง ฯลฯ
หลังไต่สวน ศาลนัดฟังคำสั่งว่าจะคุ้มครองชั่วคราวเพื่อเบรกการบังคับคดีและสั่งห้ามสรรพากรนำทรัพย์สินไปขายทอดตลาดระหว่างรอการพิจารณาคดีหรือไม่ ในวันที่ 16 พฤศจิกายนนี้
3. ปลายทาง “ล้มละลาย”
ล่าสุด สำนักข่าว Next News รายงานว่า ในช่วงปลายเดือนกันยายน 2569 ที่ผ่านมา นายสมควร วงศ์สวัสดิ์ สรรพากรภาค 3 ปฏิบัติราชการแทนอธิบดีกรมสรรพากร ได้ทำหนังสือถึงอัยการสูงสุด (อสส.) เพื่อขอให้พิจารณาแต่งตั้งพนักงานอัยการดำเนินคดีล้มละลาย กับ นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี
หลังค้างชำระภาษีอากรอยู่ที่สำนักงานสรรพากรพื้นที่สาขาบางพลัด เป็นเงินจำนวน 17,493,552,447.52 บาท เนื่องจากไม่พบทรัพย์สินอื่นใดที่จะดำเนินการ ตามมาตรา 12 แห่งประมวลรัษฎากร และเจ้าหน้าที่เร่งรัดภาษีอากรค้าง ได้มีหนังสือเตือนให้ชำระหนี้ภาษีอากรหลายครั้งแล้ว แต่นายทักษิณ มิได้ชำระหนี้ให้เสร็จสิ้นแต่อย่างใด
สำนักข่าว Next News รายงานเพิ่มเติมว่า กรณีนี้ เป็นผลจากกรณีซื้อขายหุ้น บริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) เมื่อปี 2549 ซึ่งตามคำพิพากษาของศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมืองและศาลภาษีอากรกลาง สรุปว่า
นายทักษิณได้ให้นายพานทองแท้ และนางสาวพินทองทา บุตรชายและบุตรสาวถือหุ้นไว้แทนตนเอง
การที่บริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ได้ขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) (SHIN-F) ให้นายพานทองแท้ และนางสาวพินทองทา ในวันที่ 23 มกราคม 2549 ในราคาหุ้นละ 1 บาท ซึ่งเป็นราคาที่ต่ำกว่าราคาตลาด เพราะในวันดังกล่าวกระดานซื้อขายหุ้นรายใหญ่ในตลาดหลักทรัพย์แห่งประเทศไทย หุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) (SHIN-F) มีราคาตลาดของกระดานซื้อขายรายใหญ่หุ้นละ 49.25 บาท
ดังนั้น ส่วนต่างของราคาตลาดกับราคาที่ซื้อขายหุ้นละ 48.25 บาท (49.25-1) ของนายพานทองแท้ และนางสาวพินทองทา (ตัวแทน) จึงถือเป็นเงินได้ของนายทักษิณ (ตัวการ) ตามมาตรา 39 และมาตรา 40(2) แห่งประมวลรัษฎากร
เจ้าพนักงานประเมิน จึงได้ทำการตรวจสอบข้อมูลการยื่นแบบแสดงรายการภาษีของนายทักษิณฯ (ตัวการ) พบว่า ได้ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90) สำหรับปีภาษี 2549 โดยมิได้นำเงินได้พึงประเมินจากการที่ บริษัท แอมเพิล ริช ฯ ได้ขายหุ้นบริษัท ชิน คอร์ปอเรชั่นฯ ให้กับนายพานทองแท้ และนางสาวพินทองทา (ตัวแทน) ในราคาต่ำกว่าราคาตลาด ซึ่งถือเป็นเงินได้ตามมาตรา 40(2) แห่งประมวลรัษฎากร จำนวน 15,883,900,000 บาท (329,200,000 หุ้น x 48.25 บาท) ไปรวมคำนวณเพื่อเสียภาษี ทำให้แบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (แบบ ภ.ง.ด.90) สำหรับปีภาษี 2549 ที่นายทักษิณ ยื่นรายการไว้ แสดงรายการเงินได้พึงประเมินไว้ไม่ครบถ้วน
เมื่อนำเงินได้ จำนวน 15,883,900,000 บาท มารวมคำนวณภาษีเงินได้บุคคลธรรมดาให้เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่กำหนดแห่งประมวลรัษฎากร เป็นผลให้นายทักษิณฯ ต้องชำระภาษีเงินได้บุคคลธรรมดาเพิ่มเติม
เจ้าพนักงานประเมินจึงอาศัยอำนาจตามมาตรา 20 และมาตรา 61 แห่งประมวลรัษฎากร ประเมินภาษีเงินได้บุคคลธรรมดา จำนวน 5,876,528,397.10 บาท พร้อมเบี้ยปรับตามมาตรา 22 แห่งประมวลรัษฎากร อีกจำนวน 1 เท่าของจำนวนเงินภาษีที่ต้องชำระ และเงินเพิ่มตามมาตรา 27 แห่งประมวลรัษฎากร ในอัตราร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน ของเงินภาษีที่ต้องเสียหรือนำส่งโดยไม่รวมเบี้ยปรับ การคำนวณเงินเพิ่มให้นับเมื่อพ้นกำหนดเวลาการยื่นรายการหรือนำส่งภาษีจนถึงวันชำระหรือนำส่งภาษี จำนวน 5,876,528,397.10 บาท (เงินเพิ่มคำนวณถึงวันที่ 31 มีนาคม 2560) แต่เงินเพิ่มที่คำนวณได้มิให้เกินจำนวนภาษีที่ต้องเสียหรือนำส่งตามมาตรา 27 วรรคสาม แห่งประมวลรัษฎากรรวมภาษี เบี้ยปรับและเงินเพิ่มที่ต้องรับผิดชำระเพิ่มเติมทั้งสิ้น จำนวน 17,629,585,191.30 บาท
ขณะที่ นายทักษิณ ไม่เห็นด้วยกับการประเมินของเจ้าพนักงานประเมิน ได้ยื่นอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์ ขอให้ยกเลิกการประเมิน ของดหรือลดเบี้ยปรับและของดหรือลดเงินเพิ่ม คณะกรรมการฯ ได้พิจารณาแล้วเห็นว่าการประเมินภาษีของเจ้าพนักงานประเมินชอบด้วยกฎหมายแล้วและไม่มีเหตุให้งดหรือลดเบี้ยปรับและเงินเพิ่ม จึงมีมติให้ยกอุทธรณ์
ต่อมา นายทักษิณ ได้ฟ้องกรมสรรพากรและคณะกรรมการพิจารณาอุทธรณ์เป็นจำเลยต่อศาลภาษีอากรกลาง ตามคดีหมายเลขดำ ที่ ภ.220/2563
ศาลภาษีอากรกลาง ได้มีคำพิพากษาให้เพิกถอนการประเมินของเจ้าพนักงานประเมินและคำวินิจฉัยอุทธรณ์ของคณะกรรมการพิจารณาอุทธรณ์ ตามคดีหมายเลขแดงที่ ภ.109/2565 กรมสรรพากรและคณะกรรมการพิจารณาอุทธรณ์ ได้ยื่นอุทธรณ์คำพิพากษาดังกล่าว ต่อมา ศาลอุทธรณ์คดีชำนัญพิเศษได้มีคำพิพากษายืนตามคำพิพากษาศาลภาษีอากรกลาง ตามคำพิพากษาศาลอุทธรณ์คดีชำนัญพิเศษที่ 2819/2566 กรมสรรพากรและคณะกรรมการพิจารณาอุทธรณ์ ได้ยื่นคำร้องขออนุญาตฎีกาและฎีกา
ศาลฎีกา มีคำสั่งอนุญาตให้ฎีกา
และเมื่อวันที่ 17 พฤศจิกายน 2568 ศาลภาษีอากรกลางได้อ่านคำพิพากษาศาลฎีกา ซึ่งได้พิพากษากลับให้ยกฟ้อง
โดยวินิจฉัยว่า การประเมินและคำวินิจฉัยอุทธรณ์ของคณะกรรมการพิจารณาอุทธรณ์ชอบด้วยกฎหมายแล้ว ตามคำพิพากษาศาลฎีกาที่ 6890/2568 คดีจึงเป็นที่ยุติและมีผลทำให้หนี้ภาษีอากรตามการประเมินเป็นที่สุด
แต่นายทักษิณ มิได้ชำระหนี้ภาษีอากร
เบื้องต้น จากการเร่งรัดภาษีอากรค้างได้เงินมาชำระหนี้ภาษีอากรบางส่วน
ปัจจุบัน คงค้าง 17,493,552,447.52 บาท
จากการเร่งรัดภาษีอากรค้าง ไม่พบทรัพย์สินอื่นใดที่จะดำเนินการตามมาตรา 12 แห่งประมวลรัษฎากร ได้อีก ประกอบกับเจ้าหน้าที่เร่งรัด ได้มีหนังสือเตือนให้นายทักษิณ นำเงินไปชำระหนี้ภาษีอากรแล้วไม่น้อยกว่าสองครั้ง แต่ละครั้งมีระยะเวลาห่างกันไม่น้อยกว่าสามสิบวันแต่นายทักษิณ ก็มิได้นำเงินไปชำระหนี้ภาษีอากรให้เสร็จสิ้นไป
พฤติการณ์เข้าข้อสันนิษฐานของกฎหมายว่าเป็นบุคคลผู้มีหนี้สินล้นพ้นตัว ประกอบกับนายทักษิณ เป็นบุคคลธรรมดามีหนี้ที่กำหนดจำนวนได้แน่นอนไม่น้อยกว่าหนึ่งล้านบาท อันเข้าหลักเกณฑ์ที่จะดำเนินคดีล้มละลายได้ตามมาตรา 8(9) และมาตรา 9 แห่งพระราชบัญญัติล้มละลาย พุทธศักราช 2483
จึงมีความประสงค์จะฟ้องนายทักษิณฯ ให้ตกเป็นบุคคลล้มละลาย และได้ทำหนังสือถึงอัยการสูงสุด (อสส.) เพื่อขอให้พิจารณาแต่งตั้งพนักงานอัยการดำเนินคดีล้มละลาย กับ นายทักษิณ ตามข่าวข้างต้น
4. ทักษิณไม่มีเงินหรือทรัพย์สินพอจ่ายภาษี 1.7 หมื่นล้าน จริงหรือ?
รายงานข่าวแจ้งว่า ในการเร่งรัดหนี้ภาษีอากรคงค้าง ที่ผ่านมา เจ้าหน้าที่ได้ดำเนินการสอบสวนทรัพย์สินของนายทักษิณ รวมทั้งสิทธิเรียกร้องต่างๆ
พบว่า นายทักษิณมีกรรมสิทธิ์และสิทธิครอบครองทรัพย์หลายส่วน
ทั้งบัญชีเงินฝากธนาคาร ที่ดิน รถยนต์ การถือหุ้นในนิติบุคคล รวมมูลค่ากว่า 200 ล้านบาท
บางรายการ กรมสรรพากร ได้มีการยึดไว้แล้ว และอยู่ระหว่างดำเนินการขายทอดตลาด
คำถามที่น่าสนใจ คือ อดีตนายกฯทักษิณ ไม่มีเงิน ไม่มีทรัพย์สินเพียงพอที่จะจ่ายภาษี 1.7 หมื่นล้านบาท จริงหรือไม่?
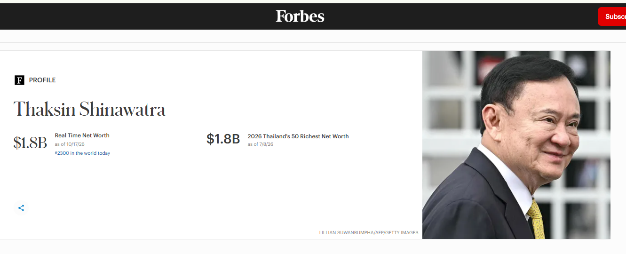
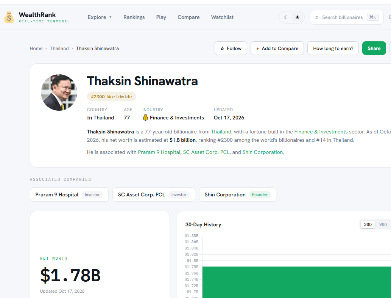
ลองถาม AI เกี่ยวกับความรวยของทักษิณ ชินวัตร ก็ได้ความ ดังนี้
“...ล่าสุด ในปี 2026 ทักษิณ ชินวัตร อดีตนายกรัฐมนตรีไทย มีทรัพย์สินสุทธิอยู่ที่ 1,800 ล้านดอลลาร์สหรัฐ (หรือประมาณ 50,736 - 63,000 ล้านบาท) ตามการประเมินและจัดอันดับมหาเศรษฐีของ Forbes (ประเทศไทย) ซึ่งทำให้เขาติดอยู่ในอันดับที่ 14 ของมหาเศรษฐีที่รวยที่สุดในประเทศไทย และอันดับที่ 2,298 ของโลก
มูลค่าทรัพย์สินของทักษิณมีการปรับตัวลดลงจากช่วงปี 2023 - 2025 ซึ่งเคยพุ่งขึ้นไปสูงสุดที่ 2,100 ล้านดอลลาร์สหรัฐ (ประมาณ 72,500 ล้านบาท) โดยข้อมูลจากการรายงานระบุว่าทรัพย์สินในปัจจุบันลดลงมาประมาณ 500 ล้านดอลลาร์สหรัฐเมื่อเทียบกับจุดสูงสุด
รายละเอียดและประเภททรัพย์สินที่เปิดเผย
ทรัพย์สินของทักษิณส่วนใหญ่สร้างมาจากกลุ่มธุรกิจโทรคมนาคม (อดีต Shin Corporation) การเงิน และการลงทุน รวมไปถึงหุ้นและการลงทุนในบริษัทต่างๆ เช่น
หุ้นและธุรกิจในไทย: มีความเชื่อมโยงกับบริษัทอสังหาริมทรัพย์และสุขภาพรายใหญ่ เช่น SC Asset Corp และโรงพยาบาลพระรามเก้า (Praram 9 Hospital)
อสังหาริมทรัพย์ในต่างประเทศ: บ้านพักหรูในกรุงลอนดอน ประเทศอังกฤษ มูลค่าราว 264 ล้านบาท และวิลล่าหรูในเมืองดูไบ สหรัฐอาหรับเอมิเรตส์
การลงทุนในสตาร์ทอัพเทคโนโลยี (UK): ลงทุนในบริษัทเทคโนโลยีชีวภาพและสุขภาพในสหราชอาณาจักร เช่น DNANudge และ Owlstone Medical
สินทรัพย์และการลงทุนอื่นๆ: เครื่องบินเจ๊ตส่วนตัว Bombardier Global Express XRS มูลค่าประมาณ 45.5 ล้านดอลลาร์สหรัฐ, รถยนต์หรู, ทรัพย์สินนอกประเทศไทยอื่นๆ รวมถึงสัมปทานและการลงทุนในต่างแดน…”
ข้างต้น เป็นข้อมูลจากการประมวลผลตามข่าวสารสาธารณะของ AI
แต่อย่างไรก็ตาม ในการสืบทรัพย์ เจ้าหน้าที่จะต้องทำงานในรายละเอียดตามหลักฐานที่อ้างอิงได้จริง มีผลผูกพันตามกฎหมาย
สารส้ม
ข่าวที่เกี่ยวข้อง