สะใจแต่เสี่ยงคดี! อาจารย์ช้าง เตือน ตั้งกลุ่มบิดแอปเงินกู้เถื่อน ชี้หลอกให้โอนเข้าข่ายฉ้อโกง แม้เจ้าหนี้จะผิดกฎหมายก็ตาม
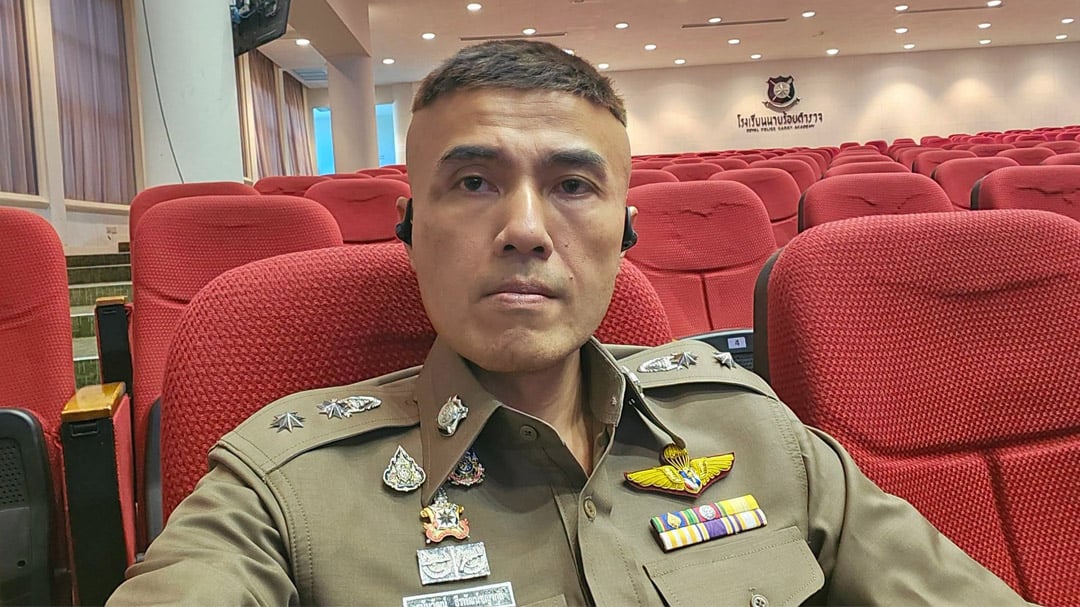
16 พฤศจิกายน 2569 พ.ต.ท.ธนันวัฒน์ ธีรพัฒน์ชญากุล อาจารย์ประจำคณะตำรวจศาสตร์ โรงเรียนนายร้อยตำรวจ เจ้าของเพจเฟซบุ๊ก "อาจารย์ช้าง มือปราบคอลเซ็นเตอร์" โพสต์ข้อความระบุว่า ตั้งกลุ่มเพื่อ “บิดแอปเงินกู้เถื่อน” ทำได้แล้วสะใจกันทั้งกลุ่ม… จะแก้ปัญหาเรื่อง App เงินกู้เถื่อนได้จริงหรอ?
ถ้ารวมกลุ่มกันหลอกให้แอปเงินกู้เถื่อนโอนเงินมา แล้วตั้งใจชักดาบ แบบนี้เรียกว่าเอาคืน หรือกำลังพาตัวเองเข้าสู่คดีความ?
ในทางกฎหมายดูว่าใครทำอะไร ตั้งแต่ตอนขอกู้
ถ้าจงใจใช้ข้อมูลเท็จหลอกให้ผู้ให้กู้โอนเงิน และเขาโอนเพราะหลงเชื่อ พฤติการณ์แบบนี้อาจเข้าข่ายฉ้อโกงแม้ผู้ให้กู้จะทำผิดกฎหมายด้วยก็ตาม
แต่ก็อย่างว่าแหละความผิดฐานฉ้อโกงผู้เสียหายต้องไปแจ้งความด้วยตัวเอง และเป็นความผิดต่อส่วนตัวที่ยอมความได้ คนที่ร่วมวางแผนและลงมืออาจมีความรับผิดในฐานะตัวการร่วม
ต้องดูเจตนาและบทบาทของแต่ละคน การอยู่ในกลุ่มแชตเพียงอย่างเดียว หรือการกู้จริงแล้วภายหลังหาเงินจ่ายไม่ทัน ยังไม่พอจะสรุปว่าใครฉ้อโกงครับ
ในทางจริยธรรม ผมเข้าใจว่าทำไมคนถึงสะใจ
ใครเคยเห็นคนถูกทวงหนี้จนต้องปิดโทรศัพท์หนี ย่อมเข้าใจความโกรธนั้นครับ แต่ลองถามกันตรงๆ ว่า ถ้าเราเห็นว่าการหลอกเอาเงินคนอื่นเป็นเรื่องผิด พอเปลี่ยนคนที่ถูกหลอก เราจะยอมรับวิธีเดียวกันไหม? ยิ่งชวนคนอื่นลงมือด้วย คนที่เชื่อคำชวนก็อาจต้องรับความเสี่ยงทางกฎหมายด้วยตัวเอง
ต่อให้บิดได้สิบแอป พรุ่งนี้คนที่ต้องหาเงินซื้อข้าวจะกู้ที่ไหน?
ตราบใดที่ยังมีคนหาเงินฉุกเฉินจากช่องทางถูกกฎหมายไม่ได้ แอปเถื่อนก็ยังมีลูกค้ารายใหม่ บางคนกดกู้เพราะหลงเชื่อคำว่า “อนุมัติไว” บางคนรู้ว่าเสี่ยง แต่ค่าเช่าห้องครบกำหนดวันนี้ และเขายังหาเงินจากที่อื่นไม่ได้
ผมอยากเห็นรัฐกับผู้ให้บริการสินเชื่อทำให้ คนรายได้น้อยและคนรายได้ไม่แน่นอนเข้าถึงเงินกู้ฉุกเฉินที่ถูกกฎหมายได้จริง ใช้หลักฐานรายได้ที่เหมาะกับอาชีพ แจ้งดอกเบี้ยและค่าใช้จ่ายให้ชัด และจัดงวดผ่อนตามกำลังจ่าย คนที่สะดุดชั่วคราวก็ควรมีช่องทางขอปรับงวด ก่อนต้องไปกู้แอปเถื่อนมาจ่ายหนี้ก้อนเดิม
ถ้าคนในบ้านต้องหาเงินฉุกเฉิน 3,000 บาทภายในวันนี้ อะไรคือด่านแรกที่ทำให้เขากู้ในระบบไม่ได้? เอกสารไม่ครบ รายได้ไม่แน่นอน หรือรออนุมัติไม่ทัน? ใครเคยเจอด้วยตัวเอง มาเล่าให้ฟังครับ