ผลวิจัยชี้! เจ้าของรถไทย 64% เลือกแบรนด์เดิม ‘ขุมพลัง’ ปัจจัยเปลี่ยนใจ
ดิฟเฟอเรนเชียล เผยผลวิจัย CXI ปี 2569 พบความภักดีต่อแบรนด์รถยนต์ในไทยฟื้นตัว โดยเจ้าของรถ 64% ตั้งใจซื้อรถแบรนด์เดิม ขณะที่ “ขุมพลัง” กลายเป็นปัจจัยสำคัญ ในการตัดสินใจเลือกรถคันใหม่
นายศิรส สาตราภัย กรรมการผู้จัดการ บริษัท ดิฟเฟอเรนเชียล ประจำประเทศไทย กล่าวว่า ภาพรวมปี 2569 ไม่ได้บอกว่าความภักดีกลับมาแข็งแรงอย่างถาวร แต่บอกว่าผู้บริโภคเริ่มตัดสินใจเรื่องแบรนด์ได้ชัดเจนขึ้น หลังจากปี 2568 เป็นช่วงที่ความลังเลสูงที่สุดในรอบสามปี สิ่งที่แบรนด์ต้องจับตา คือ เมื่อคำถามเรื่องแบรนด์เริ่มมีคำตอบคำถามเรื่องระบบขุมพลังของรถที่เหมาะกับวิถีชีวิตของลูกค้ากลับยากขึ้นกว่าเดิม
“การแข่งขันรอบต่อไป จึงไม่ได้อยู่ที่การดึงลูกค้าออกจากแบรนด์เดิมเท่านั้น แต่อยู่ที่การทำให้ลูกค้าเชื่อมั่นว่าแบรนด์จะดูแลเขาได้ตลอดอายุการใช้งาน และช่วยให้เขาเลือกเทคโนโลยีที่เหมาะกับชีวิตจริงได้ แบรนด์ที่อธิบายเรื่องยากให้เข้าใจง่ายสร้างประสบการณ์บริการที่สม่ำเสมอ และรักษามูลค่าของรถได้ จะมีโอกาสเปลี่ยนความชัดเจนในวันนี้ให้เป็นความภักดีในระยะยาว”
บริษัท ดิฟเฟอเรนเชียล (ไทยแลนด์) ได้ทำการศึกษาพฤติกรรม“ความภักดีต่อแบรนด์รถยนต์ในกลุ่มเจ้าของรถชาวไทย” อย่างต่อเนื่องในช่วง 3 ปีที่ผ่านมา (ตั้งแต่ปี 2567– ปัจจุบัน) ทำให้เห็นความเปลี่ยนแปลงเรื่อยมาอย่างต่อเนื่อง และชัดเจน โดยในปี 2568 ที่ผ่านมาพฤติกรรมผู้ซื้อรถใหม่ มีความพร้อมที่จะเปลี่ยนแบรนด์รถที่จะซื้อสูงสุด โดยความตั้งใจที่จะซื้อรถแบรนด์เดิมมีการเปลี่ยนแปลงจาก 46% ในปี 2567 ลดลงเหลือ 36% ในปี 2568 และกลับทะยานเพิ่มสูงขึ้นเป็น 64% ในปี 2569
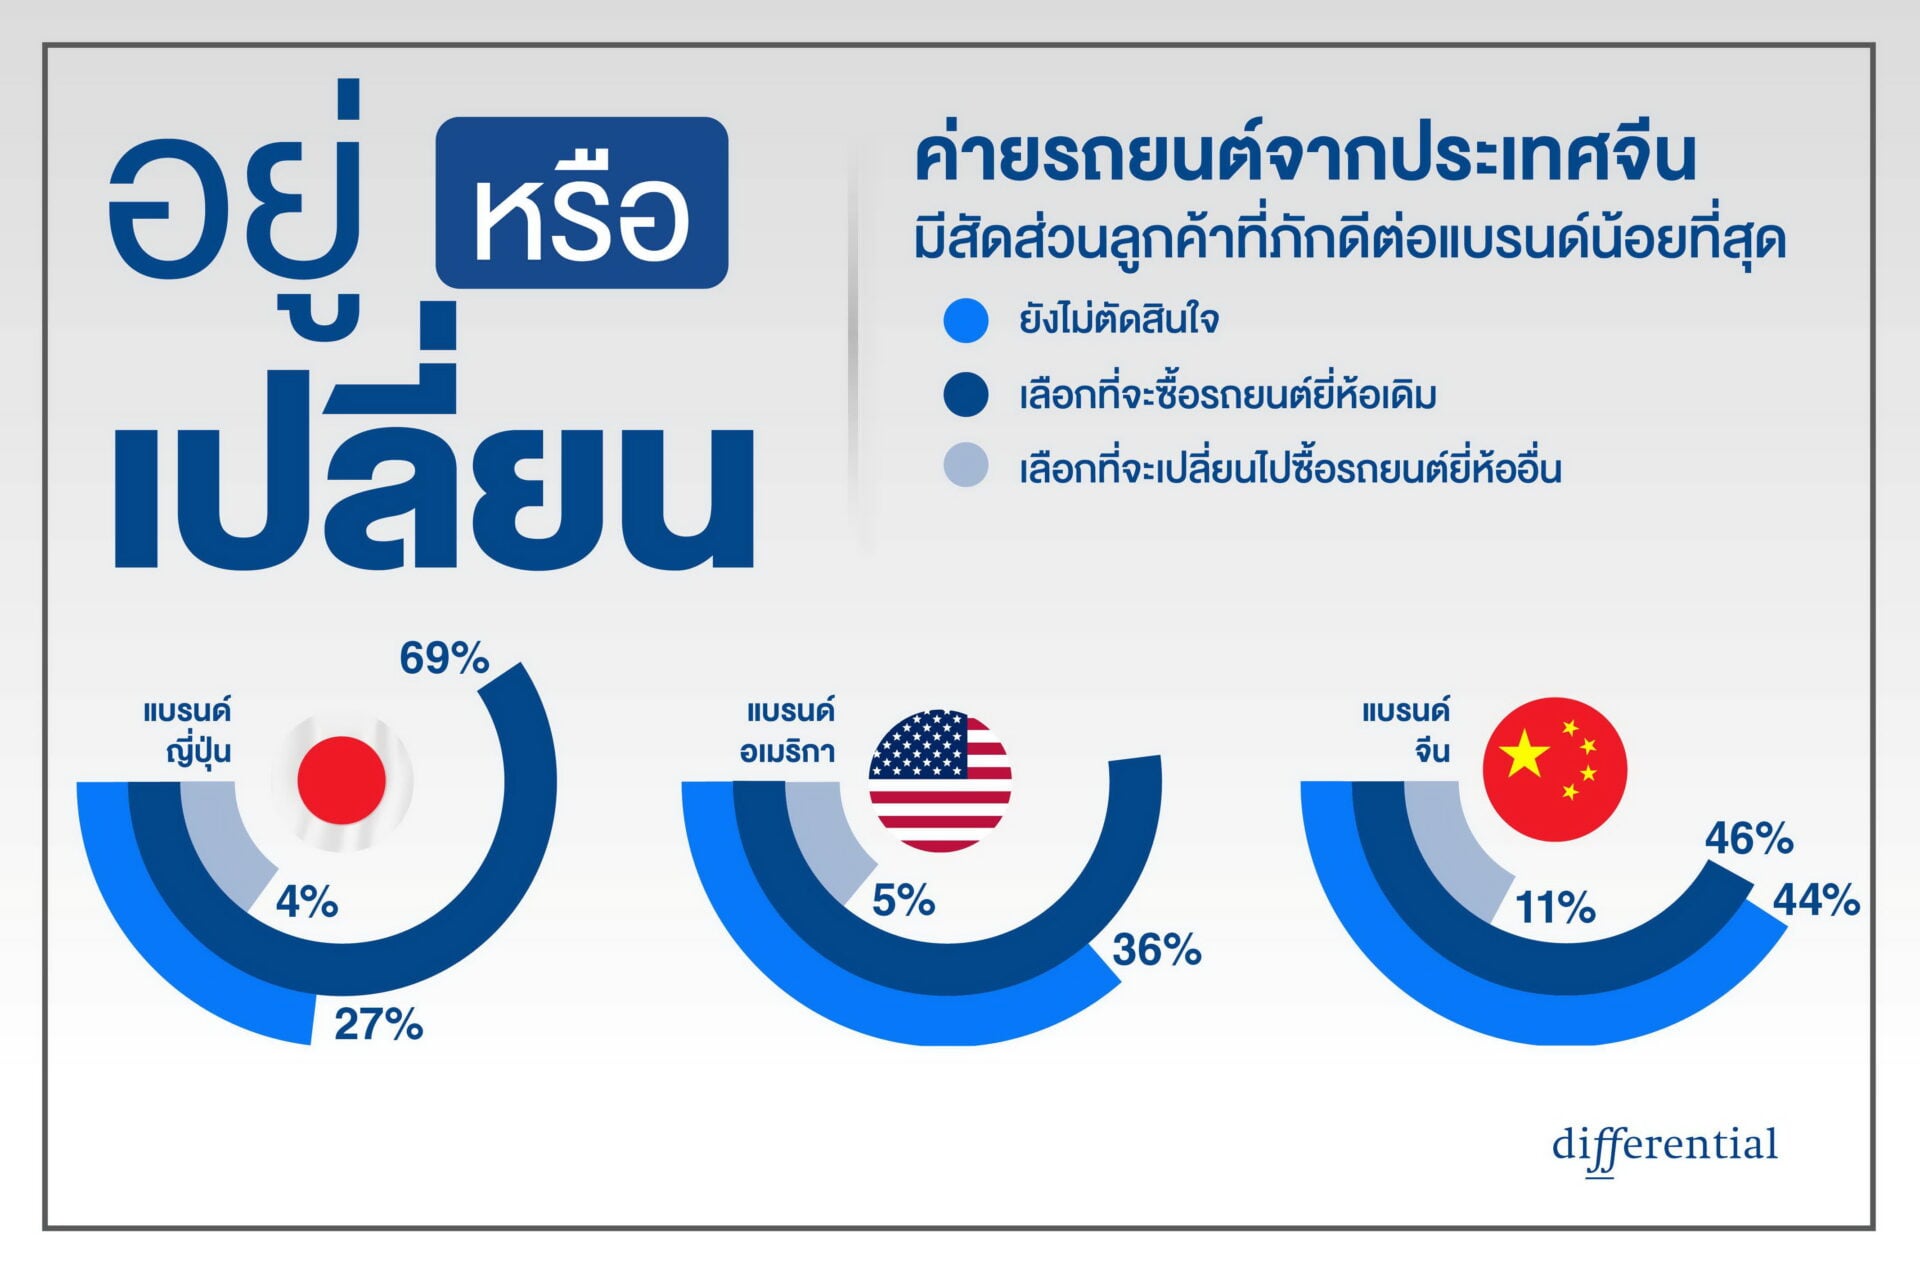
แบรนด์ญี่ปุ่น ยังคงรักษาฐานความภักดีของลูกค้าไว้ได้แข็งแกร่งที่สุด โดยมีเจ้าของรถถึง 69% ตั้งใจจะซื้อรถแบรนด์เดิมซ้ำ ตามมาด้วยแบรนด์อเมริกัน 60% และแบรนด์จีน 46% แม้ว่าแบรนด์จีนจะมีตัวเลขการซื้อซ้ำสูงขึ้นจากปีก่อน แต่ยังมีกลุ่มที่ไม่แน่ใจสูงถึง 44% และมีผู้ตั้งใจเปลี่ยนแบรนด์อีก 11% ซึ่งถือเป็นสัดส่วนที่สูงที่สุดในบรรดากลุ่มแบรนด์ทั้ง 3 สัญชาติ ความท้าทายของแบรนด์จีนในขณะนี้จึงไม่ได้จำกัด อยู่แค่เรื่องการรับรู้แบรนด์ หรือการทดลองใช้เท่านั้นแต่จะต้องเร่ง “สร้างประสบการณ์การเป็นเจ้าของในช่วงแรก” ให้กลายเป็น “ความเชื่อมั่นต่อแบรนด์ที่ยั่งยืน” ทั้งในด้านคุณภาพ การบริการหลังการขายเสถียรภาพของราคา มูลค่าราคาขายต่อ และความพร้อมของเครือข่ายการบริการ ส่วนแบรนด์ญี่ปุ่นและอเมริกันนั้น จำเป็นต้องเร่งต่อยอดจุดแข็งด้านชื่อเสียงเดิมเข้ากับนวัตกรรม และทางเลือกที่ตอบโจทย์ไลฟ์สไตล์ในปัจจุบันให้มากยิ่งขึ้น
อย่างไรก็ตาม ความไม่แน่ใจเกี่ยวกับระบบขุมพลังของรถคันต่อไปมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง โดยขยับจาก 17% ในปี2567 เป็น 29% ในปี 2568 และสูงถึง 39% ในปี 2569 สำหรับรถคันต่อไปนั้น เจ้าของรถ 34% ยังเลือกรถยนต์เครื่องยนต์สันดาปภายใน (ICE) อีก 32% เลือกรถไฮบริด หรือปลั๊กอินไฮบริด และ 13% เลือกรถไฟฟ้าแบตเตอรี่ (BEV)
ทั้งนี้ เนื่องจากผู้ตอบแบบสอบถาม สามารถเลือกได้มากกว่าหนึ่งระบบขุมพลัง ตัวเลขเหล่านี้จึงสะท้อนถึงทางเลือกที่กำลังพิจารณาอยู่ ไม่ใช่การตัดสินใจเลือกเพียงตัวเลือกเดียว ในกลุ่มผู้ใช้รถไฟฟ้า (BEV) ปัจจุบัน มีเพียง 30% เท่านั้นที่ระบุว่าจะพิจารณาซื้อรถไฟฟ้าอีกครั้ง ในขณะที่46% ยังมีความไม่แน่ใจเกี่ยวกับระบบขุมพลังที่จะเลือกใช้ในอนาคต
สถานการณ์นี้ถือเป็นโจทย์ท้าทายสำหรับแบรนด์รถไฟฟ้า และเป็นโอกาสให้ผู้ผลิตรถทุกรายควรเน้นสื่อสารให้ชัดเจนยิ่งขึ้นในประเด็นต่าง ๆ อาทิ ความเหมาะสมในการใช้งานจริง ต้นทุน ระบบการชาร์จไฟ การบำรุงรักษา และความคุ้มค่าในระยะยาว
ข่าวที่เกี่ยวข้อง