'ดร.สุวินัย' ชี้ ชนะเลือกตั้งประกันสังคม แค่เรื่องการเมือง แต่คณิตศาสตร์ประกันภัยไม่ผ่าน
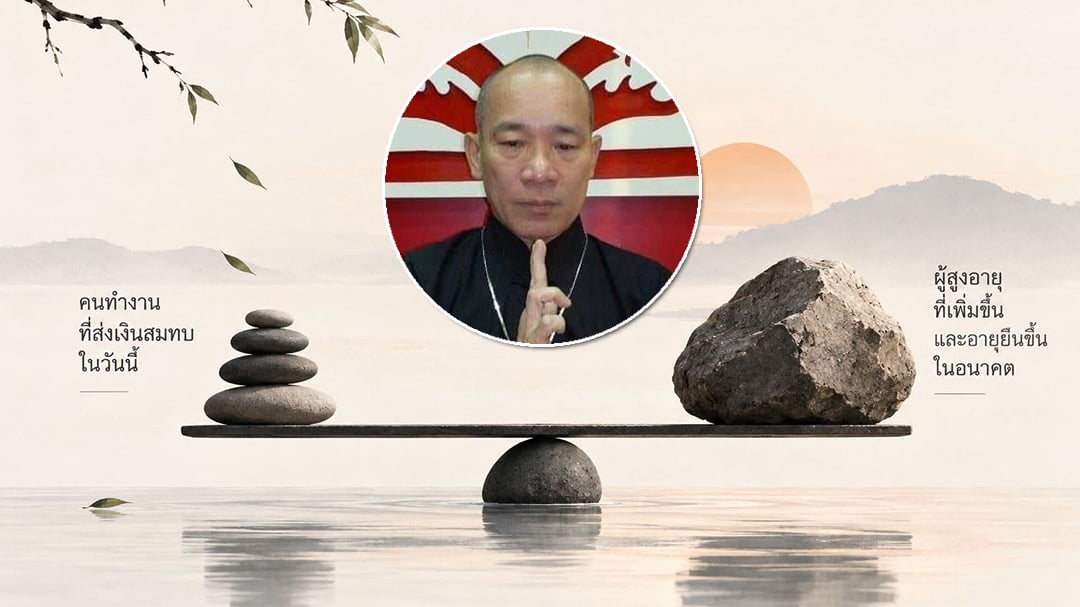
จากกรณีที่ก่อนหน้านี้มีการเลือกตั้งบอร์ดประกันสังคม 2569 ไปเมื่อวันที่ 11 ต.ค. 2569 ที่ผ่านมา และปิดหีบไปเมื่อเวลา 16. 00 น. ในวันเดียวกันนั้น ก่อนที่ในเวลาต่อมาจะเปิดหีบเลือกตั้งนับคะแนน และส่งผลให้ในวันนี้ 12 ต.ค. 2569 ทีมประกันสังคมก้าวหน้ามีชนะการเลือกตั้งไปมากถึง 600,000 คะแนน
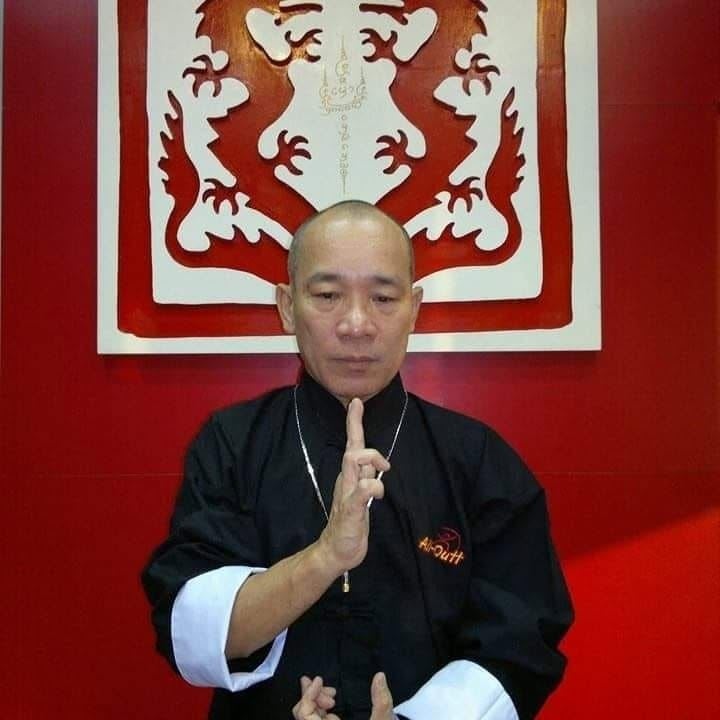
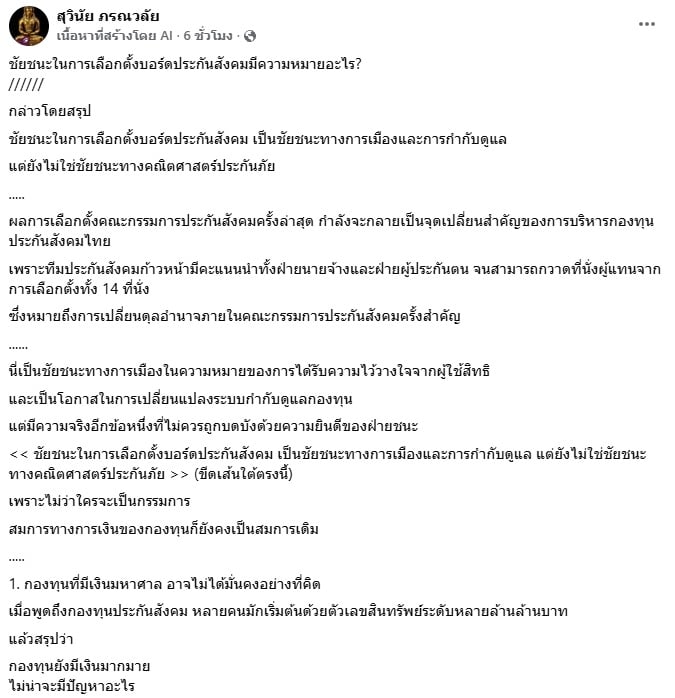
ล่าสุดวันนี้ 12 ต.ค. 2569 ดร. สุวินัย ภรณวลัย โพสต์ร่ายยาวเกี่ยวกับชัยชนะการเลือกตั้งบอร์ดประกันสังคม ระบุว่า "ชัยชนะในการเลือกตั้งบอร์ดประกันสังคมมีความหมายอะไร?
กล่าวโดยสรุป ชัยชนะในการเลือกตั้งบอร์ดประกันสังคม เป็นชัยชนะทางการเมืองและการกำกับดูแล แต่ยังไม่ใช่ชัยชนะทางคณิตศาสตร์ประกันภัย
.....
ผลการเลือกตั้งคณะกรรมการประกันสังคมครั้งล่าสุด กำลังจะกลายเป็นจุดเปลี่ยนสำคัญของการบริหารกองทุนประกันสังคมไทย เพราะทีมประกันสังคมก้าวหน้ามีคะแนนนำทั้งฝ่ายนายจ้างและฝ่ายผู้ประกันตน จนสามารถกวาดที่นั่งผู้แทนจากการเลือกตั้งทั้ง 14 ที่นั่ง ซึ่งหมายถึงการเปลี่ยนดุลอำนาจภายในคณะกรรมการประกันสังคมครั้งสำคัญ
......
นี่เป็นชัยชนะทางการเมืองในความหมายของการได้รับความไว้วางใจจากผู้ใช้สิทธิและเป็นโอกาสในการเปลี่ยนแปลงระบบกำกับดูแลกองทุน แต่มีความจริงอีกข้อหนึ่งที่ไม่ควรถูกบดบังด้วยความยินดีของฝ่ายชนะ<< ชัยชนะในการเลือกตั้งบอร์ดประกันสังคม เป็นชัยชนะทางการเมืองและการกำกับดูแล แต่ยังไม่ใช่ชัยชนะทางคณิตศาสตร์ประกันภัย >> (ขีดเส้นใต้ตรงนี้) เพราะไม่ว่าใครจะเป็นกรรมการสมการทางการเงินของกองทุนก็ยังคงเป็นสมการเดิม
.....
1. กองทุนที่มีเงินมหาศาล อาจไม่ได้มั่นคงอย่างที่คิด
เมื่อพูดถึงกองทุนประกันสังคม หลายคนมักเริ่มต้นด้วยตัวเลขสินทรัพย์ระดับหลายล้านล้านบาท
แล้วสรุปว่า กองทุนยังมีเงินมากมายไม่น่าจะมีปัญหาอะไร แต่การมองเช่นนี้อาจทำให้เข้าใจธรรมชาติของกองทุนประกันสังคมผิดไปเพราะเงินที่อยู่ในกองทุนวันนี้ ไม่ใช่เงินที่สามารถนำไปใช้จ่ายได้ทั้งหมดโดยไม่มีภาระผูกพันเงินจำนวนมากมีไว้รองรับสิทธิประโยชน์ที่ผู้ประกันตนกำลังสะสมอยู่ และภาระที่จะเกิดขึ้นในอนาคต โดยเฉพาะเงินบำนาญชราภาพกองทุนจึงไม่ควรถูกประเมินจากคำถามเพียงว่า วันนี้มีเงินอยู่เท่าไรแต่ต้องถามต่อว่า อีกยี่สิบปี สามสิบปี หรือสี่สิบปีข้างหน้าจะต้องจ่ายเงินให้ผู้มีสิทธิจำนวนเท่าไรและเงินที่จะไหลเข้ากองทุนในช่วงเวลาเดียวกัน จะเพียงพอหรือไม่ นี่คือความแตกต่างระหว่างการมองงบดุลวันนี้ กับการมองภาระผูกพันตลอดอนาคต
.....
2. สมการที่การเลือกตั้งเปลี่ยนไม่ได้ในทันที
ในทางพื้นฐาน เงินกองทุนจะเพิ่มขึ้นจากเงินสมทบและผลตอบแทนการลงทุนและลดลงจากการจ่ายสิทธิประโยชน์กับค่าใช้จ่ายในการบริหารเขียนอย่างง่ายได้ว่า เงินกองทุนปลายปี = เงินกองทุนต้นปี + เงินสมทบ + ผลตอบแทนการลงทุน − รายจ่ายสิทธิประโยชน์ − ค่าใช้จ่ายบริหาร แต่สำหรับระบบบำนาญ ยังต้องพิจารณาภาระผูกพันที่สะสมไปในอนาคตด้วย สมการนี้ขึ้นอยู่กับตัวแปรสำคัญหลายประการจำนวนคนทำงานที่ส่งเงินสมทบระดับค่าจ้างที่ใช้คำนวณเงินสมทบ อัตราเงินสมทบ จำนวนผู้รับบำนาญ จำนวนเงินบำนาญต่อคน ระยะเวลาที่แต่ละคนได้รับบำนาญ และผลตอบแทนจากการลงทุนของกองทุนบอร์ดใหม่อาจทำให้การลงทุนดีขึ้นลดการใช้จ่ายที่ไม่จำเป็นปรับปรุงการบริหารและเพิ่มความโปร่งใสได้ทั้งหมดนี้มีความสำคัญ แต่บอร์ดใหม่ไม่สามารถลงมติให้ประเทศไทยมีเด็กเกิดมากขึ้นได้ ไม่สามารถลงมติให้ประชากรวัยแรงงานเพิ่มขึ้นอย่างรวดเร็วได้และไม่สามารถทำให้ภาระบำนาญที่สะสมมาแล้วหายไปเพียงเพราะเปลี่ยนผู้บริหาร << การเปลี่ยนคนบริหารไม่เท่ากับการเปลี่ยนโครงสร้างประชากร >> นี่คือข้อจำกัดที่ผู้ชนะการเลือกตั้งทุกฝ่ายต้องเผชิญเหมือนกัน
.....
3. สังคมสูงวัยกำลังเปลี่ยนสมดุลระหว่างผู้จ่ายกับผู้รับ
ประเทศไทยกำลังเผชิญการเปลี่ยนแปลงประชากรครั้งใหญ่อัตราการเกิดลดลงประชากรวัยทำงานมีแนวโน้มลดลงในระยะยาว ขณะที่จำนวนผู้สูงอายุเพิ่มขึ้นและผู้คนมีโอกาสใช้ชีวิตหลังเกษียณยาวนานขึ้นสำหรับระบบบำนาญ นี่คือแรงกดดันสองด้านที่เกิดขึ้นพร้อมกัน ด้านหนึ่ง ฐานผู้ส่งเงินสมทบในอนาคตอาจเติบโตช้าลงหรือหดตัวอีกด้านหนึ่ง จำนวนผู้รับบำนาญและระยะเวลาการรับบำนาญกลับเพิ่มขึ้นลองสมมติระบบหนึ่งที่เคยมีคนส่งเงินสมทบห้าคนต่อผู้รับบำนาญหนึ่งคน ต่อมาเหลือสามคนต่อหนึ่งคน และในอนาคตอาจเหลือสองคนต่อหนึ่งคน ตัวเลขนี้เป็นเพียงตัวอย่างเพื่ออธิบายกลไก ไม่ใช่อัตราส่วนจริงหรือประมาณการของกองทุนประกันสังคมไทย
แต่ช่วยให้เห็นว่าเหตุใดโครงสร้างประชากรจึงสำคัญแม้กองทุนประกันสังคมไทยจะมีเงินสำรองสะสมและผลตอบแทนการลงทุน ไม่ได้ใช้เงินสมทบของคนทำงานในปีเดียวกันมาจ่ายบำนาญทั้งหมดโดยตรงการเปลี่ยนแปลงสัดส่วนระหว่างผู้จ่ายกับผู้รับก็ยังส่งผลต่อความยั่งยืนระยะยาว ยิ่งมีผู้รับบำนาญมากขึ้นรายจ่ายประจำของกองทุนก็ยิ่งเพิ่มขึ้นและเมื่อบำนาญเป็นสิทธิที่ต้องจ่ายต่อเนื่องตลอดชีวิตตามเงื่อนไขกฎหมายภาระดังกล่าวก็ไม่ใช่รายจ่ายที่สามารถตัดลดได้ง่ายเหมือนงบประมาณโครงการทั่วไป
.....
4. อายุยืนขึ้นเป็นข่าวดีของมนุษย์ แต่เป็นโจทย์ยากของกองทุนบำนาญ
มีความย้อนแย้งอย่างหนึ่งในระบบประกันสังคมสิ่งที่เป็นความสำเร็จของสังคม อาจกลายเป็นภาระทางการเงินของกองทุน นั่นคือการที่มนุษย์มีอายุยืนขึ้น สมมติว่าผู้รับบำนาญคนหนึ่งได้รับเงินเดือนละ 5,000 บาท หากรับบำนาญสิบปี กองทุนต้องจ่าย 600,000 บาท แต่หากรับบำนาญยี่สิบปี กองทุนต้องจ่าย 1,200,000 บาท และหากรับบำนาญสามสิบปี ภาระจะเพิ่มเป็น 1,800,000 บาท
ทั้งหมดเป็นตัวเลขสมมติที่ยังไม่รวมการคิดลดมูลค่าเงินตามเวลาและปัจจัยอื่น ประเด็นสำคัญคือ เมื่อระยะเวลารับบำนาญเพิ่มขึ้น ภาระผูกพันตลอดชีวิตก็เพิ่มขึ้นตามดังนั้น การประเมินฐานะกองทุนจึงต้องใช้คณิตศาสตร์ประกันภัย หรือ Actuarial Science ไม่ใช่เพียงนำเงินกองทุนที่มีอยู่วันนี้มาเปรียบเทียบกับรายจ่ายของปีปัจจุบัน เพราะสิ่งที่ต้องประเมินคืออนาคตที่ยังมาไม่ถึง
.....
5. เพิ่มสิทธิประโยชน์วันนี้ ใครจะเป็นผู้รับภาระในวันหน้า
นโยบายเพิ่มสิทธิประโยชน์เป็นเรื่องที่ผู้ประกันตนจำนวนมากย่อมยินดีและการปรับสิทธิประโยชน์ให้เหมาะสมกับค่าครองชีพก็อาจมีเหตุผลด้านความเป็นธรรมรองรับแต่ทุกครั้งที่มีการเพิ่มสิทธิประโยชน์ระยะยาว จะต้องมีคำถามตามมาเสมอว่าเงินที่จะใช้จ่ายเพิ่มขึ้นมาจากไหน? มาจากเงินสมทบที่เพิ่มขึ้นหรือไม่? มาจากผลตอบแทนการลงทุนที่คาดว่าจะสูงขึ้นหรือไม่? มาจากการลดต้นทุนส่วนอื่นหรือไม่? หรือกำลังนำเงินสำรองในอนาคตมาใช้ล่วงหน้า? ปัญหาไม่ได้อยู่ที่การเพิ่มสิทธิประโยชน์เป็นสิ่งผิด แต่อยู่ที่การเพิ่มสิทธิประโยชน์โดยไม่ประเมินต้นทุนตลอดอายุของนโยบาย ในทางเศรษฐศาสตร์การคลัง เราต้องแยกให้ออกระหว่างความสามารถในการจ่ายวันนี้กับความสามารถในการจ่ายอย่างต่อเนื่องในอนาคตสองอย่างนี้ไม่เหมือนกัน นโยบายหนึ่งอาจจ่ายไหวในห้าปีแรก แต่สร้างภาระหนักขึ้นอย่างรวดเร็วหลังจากนั้นการเพิ่มสิทธิประโยชน์จึงควรมาพร้อมรายงานประเมินผลกระทบทางคณิตศาสตร์ประกันภัยที่เปิดเผยต่อสาธารณะไม่ใช่เพียงคำประกาศว่ากองทุนยังมีเงินเพียงพอ
.....
6. ธรรมาภิบาลที่ดีจำเป็น แต่ไม่เพียงพอ
ผมเห็นว่าการตรวจสอบการลงทุนของกองทุนประกันสังคมเป็นเรื่องจำเป็นการลดรายจ่ายที่ไม่สมเหตุสมผลก็จำเป็นการเปิดเผยข้อมูลก็จำเป็นและการทำให้ผู้ประกันตนมีส่วนร่วมในการกำกับดูแลกองทุนมากขึ้นก็เป็นเรื่องที่ควรพิจารณา แต่ทั้งหมดนี้ยังไม่เท่ากับการแก้ปัญหาความยั่งยืนทางการเงินเพราะแม้กองทุนจะไม่มีการทุจริตเลย แม้การบริหารจะมีประสิทธิภาพสูง แม้กรรมการทุกคนจะตั้งใจทำงานเพื่อผู้ประกันตนอย่างจริงจัง กองทุนก็ยังอาจเผชิญปัญหาได้หากโครงสร้างเงินสมทบและผลตอบแทนในระยะยาวไม่เพียงพอรองรับภาระสิทธิประโยชน์ที่สะสมไว้ ในทางกลับกัน กองทุนที่ยังมีเงินสำรองมากก็ไม่ได้แปลว่ามีธรรมาภิบาลดีโดยอัตโนมัติ เราจึงต้องแยกปัญหาออกจากกันให้ชัด ปัญหาธรรมาภิบาล คือคำถามว่าใครบริหารเงิน และบริหารอย่างไรส่วนปัญหาคณิตศาสตร์ประกันภัย คือคำถามว่าทรัพยากรที่มีและที่จะได้รับ เพียงพอกับภาระที่ต้องจ่ายในอนาคตหรือไม่การแก้ปัญหาแรกอาจช่วยบรรเทาปัญหาที่สอง แต่ไม่อาจถือว่าแก้ปัญหาที่สองสำเร็จแล้ว (ขีดเส้นใต้ตรงนี้)
.....
7. สิ่งที่บอร์ดใหม่ควรทำ ไม่ใช่เพียงบริหารให้ดีกว่าบอร์ดเก่า หากทีมประกันสังคมก้าวหน้าเข้ามามีบทบาทสำคัญในการกำกับดูแลกองทุนจริง โจทย์ที่รออยู่ไม่ใช่เพียงการพิสูจน์ว่าบริหารได้โปร่งใสกว่าบอร์ดชุดก่อนแต่คือการทำให้สังคมมองเห็นฐานะการเงินระยะยาวของกองทุนอย่างชัดเจน ผมเห็นว่ามีงานสำคัญอย่างน้อยห้าเรื่อง
หนึ่ง: เปิดเผยรายงานประเมินฐานะกองทุนด้วยคณิตศาสตร์ประกันภัยฉบับล่าสุด พร้อมสมมติฐานที่ใช้คำนวณ
สอง: ประเมินว่าหากไม่เปลี่ยนนโยบายใด ๆ เงินสำรองของแต่ละกองทุนย่อยจะเปลี่ยนแปลงอย่างไรในอีก 10 ปี 20 ปี 30 ปี และ 50 ปี
สาม: เปิดเผยผลกระทบระยะยาวของนโยบายเพิ่มสิทธิประโยชน์แต่ละรายการ รวมถึงแหล่งเงินรองรับ
สี่: ทบทวนโครงสร้างเงินสมทบ ฐานค่าจ้าง อายุรับบำนาญ และสูตรบำนาญ โดยพิจารณาความเป็นธรรมระหว่างคนต่างรุ่นควบคู่กันไป
ห้า: จัดทำฉากทัศน์หลายรูปแบบ หรือ Scenario Planning เพื่อรับมือกับเศรษฐกิจที่เติบโตช้า การจ้างงานที่เปลี่ยนไป และสังคมสูงวัยที่รุนแรงกว่าคาด
โดยเฉพาะเรื่องสุดท้ายเพราะโลกกำลังเข้าสู่ยุค AI และ Automation หากเทคโนโลยีทำให้ผลิตภาพเพิ่มขึ้น แต่การจ้างงานในระบบประกันสังคมไม่เพิ่มขึ้นตาม รายได้จากเงินสมทบอาจไม่เติบโตสอดคล้องกับมูลค่าผลผลิตของเศรษฐกิจนี่ไม่ใช่ผลลัพธ์ที่เกิดขึ้นแน่นอน เพราะเทคโนโลยีอาจสร้างงานและรายได้ใหม่ด้วย แต่เป็นความเสี่ยงที่ไม่ควรถูกละเลย ระบบประกันสังคมซึ่งพึ่งพาฐานค่าจ้างแรงงานจึงจำเป็นต้องเตรียมรับความเปลี่ยนแปลงของตลาดแรงงานในระยะยาว
.....
8. อย่าสับสนระหว่างชัยชนะในการเลือกตั้งกับชัยชนะเหนือวิกฤต
ผมไม่ได้เขียนบทความนี้เพื่อคัดค้านผู้ชนะการเลือกตั้งและไม่ได้ต้องการปกป้องบอร์ดประกันสังคมชุดที่ผ่านมา เพราะไม่ว่าใครจะเป็นผู้บริหารกองทุน ก็ต้องเผชิญข้อจำกัดทางเศรษฐศาสตร์ชุดเดียวกัน
การเลือกตั้งสามารถเปลี่ยนตัวบุคคลเปลี่ยนแนวนโยบาย เปลี่ยนวิธีบริหารและเปลี่ยนระดับความโปร่งใสขององค์กรได้ แต่การเลือกตั้งไม่สามารถยกเลิกกฎของคณิตศาสตร์ประกันภัย ไม่สามารถทำให้ภาระในอนาคตหายไปและไม่สามารถเปลี่ยนเงินสมทบที่ไม่เพียงพอให้กลายเป็นเงินสมทบที่เพียงพอได้ด้วยคะแนนเสียงอย่างไรก็ตาม นั่นไม่ได้หมายความว่าบอร์ดใหม่ไม่มีทางเปลี่ยนสมการทางการเงิน
ตรงกันข้ามบอร์ดใหม่อาจเป็นจุดเริ่มต้นของการปฏิรูปเชิงโครงสร้าง หากสามารถผลักดันการเปลี่ยนแปลงร่วมกับรัฐบาล นายจ้าง และผู้ประกันตนได้จริงแต่การปฏิรูปเช่นนั้นย่อมต้องเผชิญทางเลือกที่ยาก ใครควรจ่ายเพิ่ม? ใครควรได้รับสิทธิประโยชน์เท่าไร ควรเริ่มรับบำนาญเมื่อใด? และจะกระจายภาระระหว่างคนรุ่นปัจจุบันกับคนรุ่นอนาคตอย่างไร? คำถามเหล่านี้ไม่สามารถตอบได้ด้วยความนิยมทางการเมืองเพียงอย่างเดียว
.....
9. ความยุติธรรมระหว่างคนแต่ละรุ่น คือบททดสอบที่แท้จริง
ท้ายที่สุด กองทุนประกันสังคมไม่ใช่ทรัพย์สินของบอร์ดชุดใด ไม่ใช่ทรัพย์สินของพรรคการเมืองใดและไม่ใช่เงินที่มีไว้ตอบสนองความต้องการของผู้ประกันตนรุ่นปัจจุบันเท่านั้น แต่เป็นระบบความมั่นคงทางสังคมที่เชื่อมโยงคนหลายรุ่นเข้าด้วยกัน คนทำงานวันนี้กำลังสะสมสิทธิสำหรับวันข้างหน้า ผู้เกษียณวันนี้กำลังใช้สิทธิที่สะสมมาในอดีต ส่วนคนรุ่นใหม่ที่ยังไม่ได้เข้าสู่ตลาดแรงงาน ก็จะต้องเข้ามารับช่วงระบบนี้ต่อไปการบริหารกองทุนจึงต้องรับผิดชอบต่อคนที่ยังไม่มีสิทธิออกเสียงในวันนี้ด้วย นั่นคือคนรุ่นลูกหลานผมจึงคิดว่าคำถามสำคัญที่สุดสำหรับบอร์ดประกันสังคมชุดใหม่ ไม่ใช่เพียงว่า
จะเพิ่มสิทธิประโยชน์อะไรให้ผู้ประกันตนได้อีกบ้าง แต่คือ << จะทำอย่างไรให้คนที่เริ่มทำงานในวันนี้ ยังมั่นใจได้ว่าจะมีบำนาญรับในวันที่เขาแก่ชรา >> และจะทำอย่างไรให้ความมั่นคงของคนรุ่นหนึ่ง
ไม่กลายเป็นภาระที่เกินกำลังของคนอีกรุ่นหนึ่ง
.....
การเลือกตั้งจบลงได้ภายในวันเดียว แต่ภาระบำนาญอาจยาวนานต่อไปอีกหลายสิบปีคะแนนเสียงสามารถตัดสินว่าใครจะเข้ามาบริหารกองทุนแต่ไม่สามารถตัดสินแทนความเป็นจริงทางประชากรศาสตร์ เศรษฐศาสตร์ และคณิตศาสตร์ประกันภัยได้ชัยชนะทางการเมืองจึงเป็นเพียงจุดเริ่มต้นส่วนชัยชนะที่แท้จริงของการปฏิรูปกองทุนประกันสังคมจะเกิดขึ้นก็ต่อเมื่อผู้บริหารสามารถทำให้ระบบนี้มีความเป็นธรรม โปร่งใส และยั่งยืนไปพร้อมกันไม่ใช่เพียงสำหรับผู้ประกันตนในวันนี้ แต่สำหรับคนที่ยังไม่ได้เกิดมาใช้สิทธิเลือกตั้งด้วยซ้ำ เพราะกองทุนประกันสังคมที่ดไม่ใช่กองทุนที่จ่ายได้มากที่สุดในวันนี้
แต่คือกองทุนที่รักษาคำมั่นสัญญาต่อผู้ประกันตนได้อย่างยั่งยืนจากรุ่นหนึ่งไปสู่อีกรุ่นหนึ่ง ~ สุวินัย ภรณวลัย มหาวิทยาลัยไร้รอย "
หลังจากที่โพสต์ของ ดร. สุวินัย ภรณวลัย เผยแพร่ลงมาบนโลกออน์ไลน์ได้เกี่ยวกับประเด็นการเลือกตั้งบอร์ดประกันสังคมได้ไม่นาน ทำเอาชาวเน็ตต่างก็เข้ามาคอมเมนต์แสดงความคิดเห็นกัน เช่น
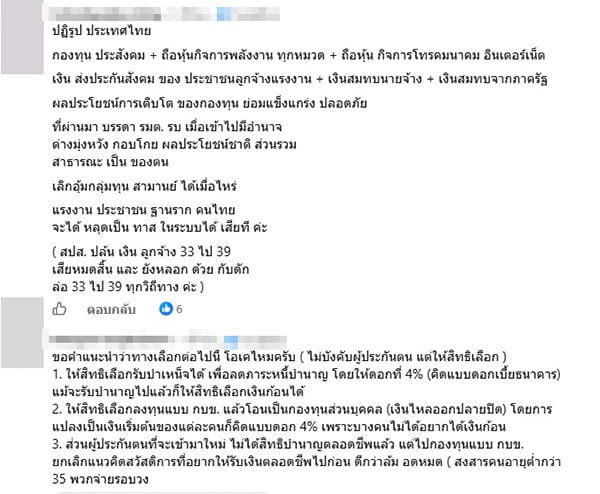
"ปฏิรูป ประเทศไทย กองทุน ประสังคม + ถือหุ้นกิจการพลังงาน ทุกหมวด + ถือหุ้น กิจการโทรคมนาคม อินเตอร์เน็ต เงิน ส่งประกันสังคม ของ ประชาชนลูกจ้างแรงงาน + เงินสมทบนายจ้าง + เงินสมทบจากภาครัฐ ผลประโยชน์การเติบโต ของกองทุน ย่อมแข็งแกร่ง ปลอดภัยที่ผ่านมา บรรดา รมต. รบ เมื่อเข้าไปมีอำนาจ ต่างมุ่งหวัง กอบโกย ผลประโยชน์ชาติ ส่วนรวม สาธารณะ เป็น ของตน
เลิกอุ้มกลุ่มทุน สามานย์ ได้เมื่อไหร่แรงงาน ประชาชน ฐานราก คนไทยจะได้ หลุดเป็น ทาส ในระบบได้ เสียที ค่ะ ( สปส. ปล้น เงิน ลูกจ้าง 33 ไป 39 เสียหมดสิ้น และ ยังหลอก ด้วย กับดัก ล่อ 33 ไป 39 ทุกวิถีทาง ค่ะ )"
"ขอคำแนะนำว่าทางเลือกต่อไปนี้ โอเคไหมครับ ( ไม่บังคับผู้ประกันตน แต่ให้สิทธิเลือก )
1. ให้สิทธิเลือกรับบำเหน็จได้ เพื่อลดภาระหนี้บำนาญ โดยให้ดอกที่ 4% (คิดแบบดอกเบี้ยธนาคาร) แม้จะรับบำนาญไปแล้วก็ให้สิทธิเลือกเงินก้อนได้
2. ให้สิทธิเลือกลงทุนแบบ กบข. แล้วโอนเป็นกองทุนส่วนบุคคล (เงินไหลออกปลายปิด) โดยการแปลงเป็นเงินเริ่มต้นของแต่ละคนก็คิดแบบดอก 4% เพราะบางคนไม่ได้อยากได้เงินก้อน
3. ส่วนผู้ประกันตนที่จะเข้ามาใหม่ ไม่ได้สิทธิบำนาญตลอดชีพแล้ว แต่ไปกองทุนแบบ กบข.
ยกเลิกแนวคิดสวัสดิการที่อยากให้รับเงินตลอดชีพไปก่อน ดีกว่าล้ม อดหมด ( สงสารคนอายุต่ำกว่า 35 พวกจ่ายรอบวง"
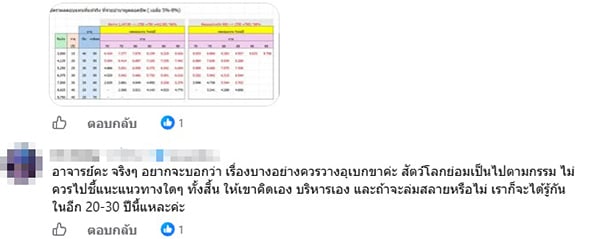
"อาจารย์คะ จริงๆ อยากจะบอกว่า เรื่องบางอย่างควรวางอุเบกขาค่ะ สัตว์โลกย่อมเป็นไปตามกรรม ไม่ควรไปชี้แนะแนวทางใดๆ ทั้งสิ้น ให้เขาคิดเอง บริหารเอง และถ้าจะล่มสลายหรือไม่ เราก็จะได้รู้กันในอีก 20-30 ปีนี้แหละค่ะ"
ขอขอบคุณข้อมูลและภาพจาก เฟซบุ๊ก สุวินัย ภรณวลัย
ข่าวที่เกี่ยวข้อง