เจาะลึกข้อร้องเรียนพี่ศรี ปมรับเงินบริจาคช่วยน้ำท่วม ผิดกฎหมายพรรค... หรือแค่เข้าใจผิดเรื่องภาษี?
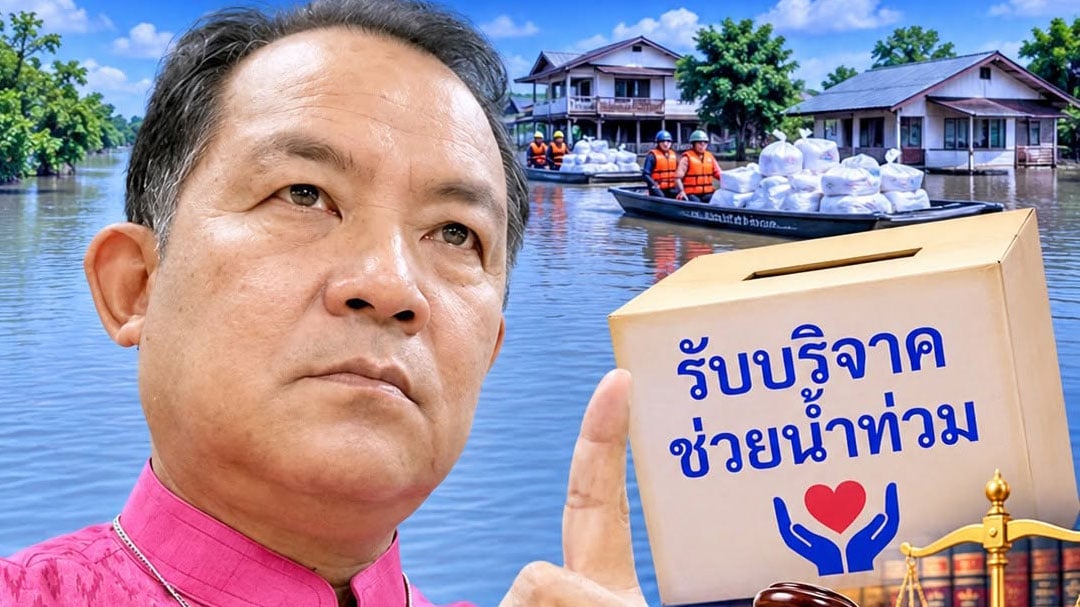
15 พฤศจิกายน 2569 วัส ติงสมิตร นักวิชาการอิสระ โพสต์ข้อความผ่านเฟซบุ๊ก ระบุว่า เจาะลึกข้อร้องเรียน “พี่ศรี” ปมรับเงินบริจาคช่วยน้ำท่วม: ผิดกฎหมายพรรค หรือแค่เข้าใจผิดเรื่องภาษี?
กรณีที่ นายศรีสุวรรณ จรรยา ผู้นำองค์กรรักชาติ รักแผ่นดิน ยื่นคำร้องต่อคณะกรรมการการเลือกตั้ง (กกต.) ขอให้ไต่สวนและตรวจสอบพรรคการเมือง 4 พรรค ได้แก่ พรรคประชาชน, พรรคภูมิใจไทย, พรรคประชาธิปัตย์ และพรรคเพื่อไทย เกี่ยวกับการเปิดรับบริจาคเงินและสิ่งของเพื่อนำไปช่วยเหลือประชาชนผู้ประสบภัยน้ำท่วม ได้กลายเป็นประเด็นที่น่าสนใจในหลายมิติ ทั้งกฎหมายพรรคการเมือง ภาษีอากร กฎหมายควบคุมการเรี่ยไร และหลักการตีความกฎหมาย
คำถามสำคัญคือ การที่พรรคการเมืองหรือบุคคลที่เกี่ยวข้องเปิดรับบริจาคโดยใช้ชื่อบุคคลหรือมูลนิธิแทนชื่อพรรค จะถือเป็นการหลีกเลี่ยงกฎหมายพรรคการเมืองหรือไม่ และหากเงินบริจาคผ่านบัญชีบุคคลธรรมดาแล้วถูกนำไปช่วยเหลือผู้ประสบภัยทั้งหมด เจ้าของบัญชีจะต้องเสียภาษีเงินได้บุคคลธรรมดาหรือไม่?
บทความนี้มุ่งเน้นการแยกข้อกฎหมายออกจากกันอย่างชัดเจน เพราะ การไม่ต้องเสียภาษีเงินได้ ไม่ได้หมายความว่าการรับบริจาคนั้นถูกต้องตามกฎหมายพรรคการเมือง และในทางกลับกัน การมีข้อสงสัยตามกฎหมายพรรคการเมือง ก็ไม่ได้หมายความว่าเงินบริจาคทั้งหมดเป็นเงินได้ของเจ้าของบัญชีโดยอัตโนมัติ
1.ข้อร้องเรียนของนายศรีสุวรรณ จรรยา มุ่งเน้นประเด็นใดบ้าง?
จากประเด็นข้อร้องเรียนที่นำเสนอ สามารถจำแนกข้อสงสัยทางกฎหมายได้เป็น 3 มิติสำคัญ:
1.1 มิติ พ.ร.ป. ว่าด้วยพรรคการเมือง พ.ศ. 2560
ประเด็นสำคัญอยู่ที่การเปิดรับบริจาคโดยไม่ได้ใช้ชื่อบัญชีธนาคารในนามพรรคการเมือง แต่ใช้ชื่อบุคคล กรรมการพรรค บุคลากร หรือมูลนิธิแทน ซึ่งข้อร้องเรียนตั้งข้อสงสัยว่าอาจไม่เป็นไปตามมาตรา 67 และมาตรา 71 รวมถึงหลักเกณฑ์ตามระเบียบ กกต. ว่าด้วยพรรคการเมือง
มาตรา 67: เป็นเรื่องการรับบริจาคโดยบุคคลที่เกี่ยวข้องกับพรรคการเมือง (เช่น หัวหน้าพรรค กรรมการบริหารพรรค ตัวแทนพรรค หรือสมาชิก) ในกรณีที่ผู้บริจาคประสงค์ให้เงินหรือทรัพย์สินนั้นเป็นประโยชน์แก่การดำเนินกิจกรรมของพรรค โดยมีหน้าที่แจ้งพรรคและดำเนินการตามหลักเกณฑ์ที่กฎหมายกำหนด
มาตรา 71: เป็นเรื่องการเปิดบัญชีธนาคารในนามพรรคการเมือง โดยหัวหน้าพรรคและเหรัญญิกพรรคต้องดำเนินการตามเงื่อนไขและแจ้งรายละเอียดต่อนายทะเบียนพรรคการเมืองภายในกำหนดเวลา
ข้อสังเกต: การใช้บัญชีชื่อบุคคลไม่ได้เป็นความผิดโดยอัตโนมัติ แต่ต้องตรวจสอบก่อนว่าเงินที่รับมานั้นเป็นเงินบริจาคเพื่อประโยชน์ส่วนตัวของผู้รับ หรือเป็นเงินที่ผู้บริจาคประสงค์ให้เป็นประโยชน์แก่พรรคการเมือง หากเข้าลักษณะอย่างหลัง ย่อมต้องพิจารณาหน้าที่ตามมาตรา 67 ต่อไป ส่วนบทกำหนดโทษตามมาตรา 106 และมาตรา 122 ต้องพิจารณาแยกตามฐานความผิดและองค์ประกอบของแต่ละมาตราอย่างเคร่งครัด
1.2 มิติ พ.ร.บ. ควบคุมการเรี่ยไร พ.ศ. 2487
ต้องตรวจสอบว่าการเปิดรับบริจาคดังกล่าวเข้าลักษณะการเรี่ยไรที่ต้องได้รับอนุญาตหรือไม่ โดยพิจารณาวัตถุประสงค์ วิธีการ และช่องทางการเชิญชวน ตลอดจนข้อยกเว้นตามมาตรา 6 และมาตรา 8 ซึ่งมีหลักเกณฑ์เกี่ยวกับการเรี่ยไรเพื่อสาธารณประโยชน์ และการเรี่ยไรในที่สาธารณะหรือโดยการโฆษณา ไม่ควรสรุปเหมารวมว่าการเปิดบัญชีรับบริจาคทุกกรณีต้องขออนุญาตในลักษณะเดียวกัน
1.3 มิติประมวลรัษฎากร
เป็นประเด็นที่น่าสนใจที่สุดในทางนิติศาสตร์ กล่าวคือ หากบุคคลธรรมดาเปิดบัญชีรับเงินบริจาค แล้วนำเงินทั้งหมดไปช่วยเหลือผู้ประสบภัยจริง เงินดังกล่าวจะถือเป็นเงินได้พึงประเมินของเจ้าของบัญชีหรือไม่? ซึ่งต้องพิจารณาแยกจากความผิดตามกฎหมายพรรคการเมืองและกฎหมายควบคุมการเรี่ยไรอย่างเด็ดขาด
2. วิเคราะห์มิติภาษี: รับเงินผ่านบัญชีบุคคลธรรมดา ต้องเสียภาษีหรือไม่?
การตอบคำถามนี้ต้องยึดหลักสำคัญว่า “เงินที่ผ่านบัญชีบุคคล ไม่จำเป็นต้องเป็นเงินได้ของเจ้าของบัญชีเสมอไป” โดยพิจารณาจากสาระสำคัญของการรับเงิน เจตนาของผู้บริจาค และสิทธิในการใช้ประโยชน์จากเงินนั้น มากกว่าดูเพียงชื่อบัญชีธนาคาร ซึ่งสอดคล้องกับแนวทาง Substance Over Form โดยแบ่งเป็น 2 กรณี:
กรณีที่ 1: รับเงินในฐานะตัวแทนหรือผู้รวบรวมเงินบริจาค (Pass-through)
หากนาย ก. เปิดบัญชีธนาคารส่วนตัวเพื่อรับเงินบริจาค โดยประกาศชัดเจนว่าจะนำไปซื้อสิ่งของช่วยเหลือผู้ประสบภัย และ ก. ไม่มีสิทธิใช้เงินดังกล่าวเพื่อประโยชน์ส่วนตัว มีการนำไปใช้ตามวัตถุประสงค์จริง มีเหตุผลทางกฎหมายที่จะถือว่า เงินดังกล่าวไม่ใช่เงินได้ของ ก. แต่เป็นเงินที่รับไว้แทนผู้อื่น
ภาระการพิสูจน์ (Burden of Proof) ที่หนักหน่วง: แม้ในทางทฤษฎีจะไม่ใช่เงินได้ แต่ในทางปฏิบัติเจ้าของบัญชีต้องเตรียมหลักฐาน 6 ประการเพื่อยืนยันต่อกรมสรรพากร:
ประกาศหรือข้อความเชิญชวนบริจาคที่ระบุวัตถุประสงค์ชัดเจน
หลักฐานการโอนเงินของผู้บริจาค
รายการเดินบัญชีธนาคาร (Statement) ที่แสดงยอดรับและจ่ายอย่างเป็นระบบ
ใบเสร็จรับเงินหรือหลักฐานการซื้อสิ่งของช่วยเหลือ
ภาพถ่ายหรือหลักฐานการส่งมอบเงินและสิ่งของให้แก่ผู้ประสบภัย
รายงานสรุปยอดรับบริจาค ยอดใช้จ่าย และเงินคงเหลือ (ถ้ามี)
ประเด็นระบบ e-Payment (มาตรา 3 สัตตรส): การที่มียอดรับโอนเข้าเกิน 3,000 ครั้ง หรือตั้งแต่ 400 ครั้งและมียอดรวมตั้งแต่ 2 ล้านบาทขึ้นไป จนธนาคารต้องรายงานกรมสรรพากรนั้นเป็นเพียง จุดเริ่มต้นของการตรวจสอบ ไม่ใช่ข้อสรุปว่าผู้รับโอนต้องเสียภาษีจากเงินทั้งหมด
กรณีที่ 2: รับเงินไว้เป็นประโยชน์ส่วนตัว
หากผู้บริจาคให้เงินโดยมีเจตนาให้เป็นประโยชน์แก่ผู้รับ และผู้รับมีสิทธิครอบครองหรือใช้ประโยชน์ตามอำเภอใจ ต้องพิจารณาประเภทเงินได้ตามมาตรา 40 และหลักเกณฑ์การยกเว้นภาษีตามมาตรา 42 (เช่น มาตรา 42(27)-(29) เกี่ยวกับการให้โดยเสน่หาหรือสาธารณประโยชน์) ซึ่งไม่ควรนำเงินบริจาคช่วยภัยพิบัติมาปะปนกันโดยอัตโนมัติ
ข้อสรุปมิติภาษี: หากพิสูจน์ได้ว่าบุคคลธรรมดาเป็นเพียงผู้รับเงินแทนผู้บริจาคและไม่มีสิทธิประโยชน์ส่วนตัว ก็ไม่มีภาระต้องเสียภาษีเงินได้บุคคลธรรมดา แต่หากนำไปใช้ส่วนตัวต้องเสียภาษีตามกฎหมาย
3. วิเคราะห์เปรียบเทียบ: รับบริจาคผ่านมูลนิธิปลอดภัยกว่าบัญชีบุคคลธรรมดาหรือไม่?
หนึ่งในรูปแบบการรับบริจาคที่ควรนำมาเปรียบเทียบ คือการรับบริจาคผ่านมูลนิธิ (เช่น กรณีมูลนิธิ ม.ร.ว.เสนีย์ ปราโมช ของพรรคประชาธิปัตย์) ซึ่งมีสถานะเป็นนิติบุคคลแยกต่างหากจากพรรคการเมืองและบุคคลธรรมดา มีโครงสร้างการรับเงินและการจัดทำบัญชีของตนเองชัดเจน แต่ต้องมองให้รอบด้านใน 3 ด้าน:
ด้านที่หนึ่ง: ภาษีอากร
มูลนิธิที่จดทะเบียนเป็นนิติบุคคลไม่ได้หมายความว่าจะได้รับยกเว้นภาษีทุกประเภทโดยอัตโนมัติ ต้องพิจารณาประเภทรายได้และสถานะตามประกาศการเป็นองค์การหรือสถานสาธารณกุศลตามประมวลรัษฎากร รวมถึงสิทธิประโยชน์ของผู้บริจาคตามหลักเกณฑ์ของกรมสรรพากร
ด้านที่สอง: กฎหมายพรรคการเมือง
หากมูลนิธิรับเงินเพื่อดำเนินกิจกรรมสาธารณประโยชน์อย่างเป็นอิสระ มีวัตถุประสงค์ชัดเจน จะมีความแตกต่างจากการรับบริจาคในนามพรรค แต่หากข้อเท็จจริงชี้ว่ามูลนิธิเป็นเพียงช่องทางรับเงินแทนพรรคเพื่อทำกิจกรรมทางการเมือง ก็ยังต้องตรวจสอบว่าเข้าข่ายมาตรา 67 หรือไม่
ด้านที่สาม: ความโปร่งใส
การรับบริจาคผ่านมูลนิธิที่ดำเนินงานอย่างเป็นอิสระและมีระบบบัญชีตรวจสอบได้ ย่อมมีโครงสร้างที่ชัดเจนกว่าบัญชีบุคคลธรรมดาในเชิงรูปแบบ แต่ไม่ใช่เกราะวิเศษที่จะป้องกันความรับผิดทางกฎหมายได้โดยอัตโนมัติ
4. การแยกแยะความรับผิด: "ไม่เสียภาษี" ไม่ได้แปลว่า "ไม่ผิดกฎหมายอื่น"
หัวใจสำคัญที่สุดคือการแยกการตรวจสอบออกเป็น 3 มิติที่เป็นอิสระต่อกัน:
"ไม่เสียภาษีเงินได้บุคคลธรรมดา"≠"ถูกต้องตาม พ.ร.ป. พรรคการเมือง/พ.ร.บ. เรี่ยไร"
มิติภาษีอากร (กรมสรรพากร): พิจารณาว่าเงินเป็นของใคร มีการได้รับประโยชน์ทางเศรษฐกิจหรือไม่ และเข้าข้อยกเว้นภาษีหรือไม่
มิติกฎหมายพรรคการเมือง (กกต.): พิจารณาว่าเป็นการรับเพื่อประโยชน์พรรคหรือไม่ รวมถึงปฏิบัติตามมาตรา 67, 71 และระเบียบ กกต. ครบถ้วนหรือไม่
มิติกฎหมายควบคุมการเรี่ยไร (กรมการปกครอง): พิจารณาว่าวิธีการและวัตถุประสงค์เข้าข่ายต้องขออนุญาตหรือไม่
ดังนั้น ต่อให้ผู้รับโอนเงินจะนำไปช่วยน้ำท่วมครบทุกบาทจนไม่ต้องเสียภาษี ก็ไม่ได้แปลว่าจะพ้นผิดในชั้น กกต. หรือ พ.ร.บ. เรี่ยไร ในทางกลับกัน การมีข้อสงสัยเรื่องพรรคการเมืองก็ไม่ได้ทำให้เงินกลายเป็นเงินได้ส่วนตัวโดยอัตโนมัติ
บทสรุป: ตรวจสอบได้ แต่อย่าตัดสินก่อนแยกแยะข้อกฎหมาย
กรณีข้อร้องเรียนของนายศรีสุวรรณ จรรยา ต่อพรรคการเมืองทั้ง 4 พรรค เป็นสิ่งที่ควรได้รับการตรวจสอบอย่างจริงจัง เพราะเงินบริจาคคือความไว้วางใจของประชาชน แต่การตรวจสอบต้องตั้งอยู่บนฐานคิดที่ถูกต้อง:
ด้านภาษีอากร: อย่าวัดจากชื่อบัญชี แต่วัดจากกรรมสิทธิ์ สิทธิประโยชน์ และความเป็นตัวแทนส่งต่อที่แท้จริง
ด้านกฎหมายพรรคการเมือง: ต้องพิจารณาเจตนาและระเบียบ กกต. ที่มีผลใช้บังคับในขณะเกิดเหตุอย่างเคร่งครัด
ด้านกฎหมายควบคุมการเรี่ยไร: ตรวจสอบวัตถุประสงค์และวิธีการขออนุญาตตามกฎหมาย
ด้านความโปร่งใส: ไม่ว่าจะเป็นบุคคล พรรคการเมือง หรือมูลนิธิ ทุกฝ่ายต้องมีหลักฐานแสดงที่มาและการใช้จ่ายที่ตรวจสอบได้
เจตนาดีในการช่วยเหลือผู้ประสบภัยควรได้รับการยกย่อง แต่ความโปร่งใสทางกฎหมายก็ต้องได้รับการพิสูจน์เช่นกัน ในระบอบประชาธิปไตย การตรวจสอบเป็นสิ่งจำเป็น แต่กระบวนการต้องตั้งอยู่บน หลักนิติธรรม (Rule of Law) ไม่ใช่ความรู้สึกทางการเมือง
วัส ติงสมิตร
นักวิชาการอิสระ
15/11/69
#ศรีสุวรรณจรรยา #กกต #บริจาคช่วยน้ำท่วม #ภาษีเงินได้บุคคลธรรมดา #ประมวลรัษฎากร #กฎหมายพรรคการเมือง #มูลนิธิ #พรรคประชาชน #ภูมิใจไทย #ประชาธิปัตย์ #เพื่อไทย #ความโปร่งใส #หลักนิติธรรม #วัสติงสมิตร