คอลัมน์ : มองมุมเจิมศักดิ์ ปิ่นทอง
รบ.อนุทินซื้อประกัน15,500ล้านต่อปี ใช้เงินภาษีดำเนินการเงียบ คำถามเรื่องธรรมาภิบาลที่ต้องตอบ
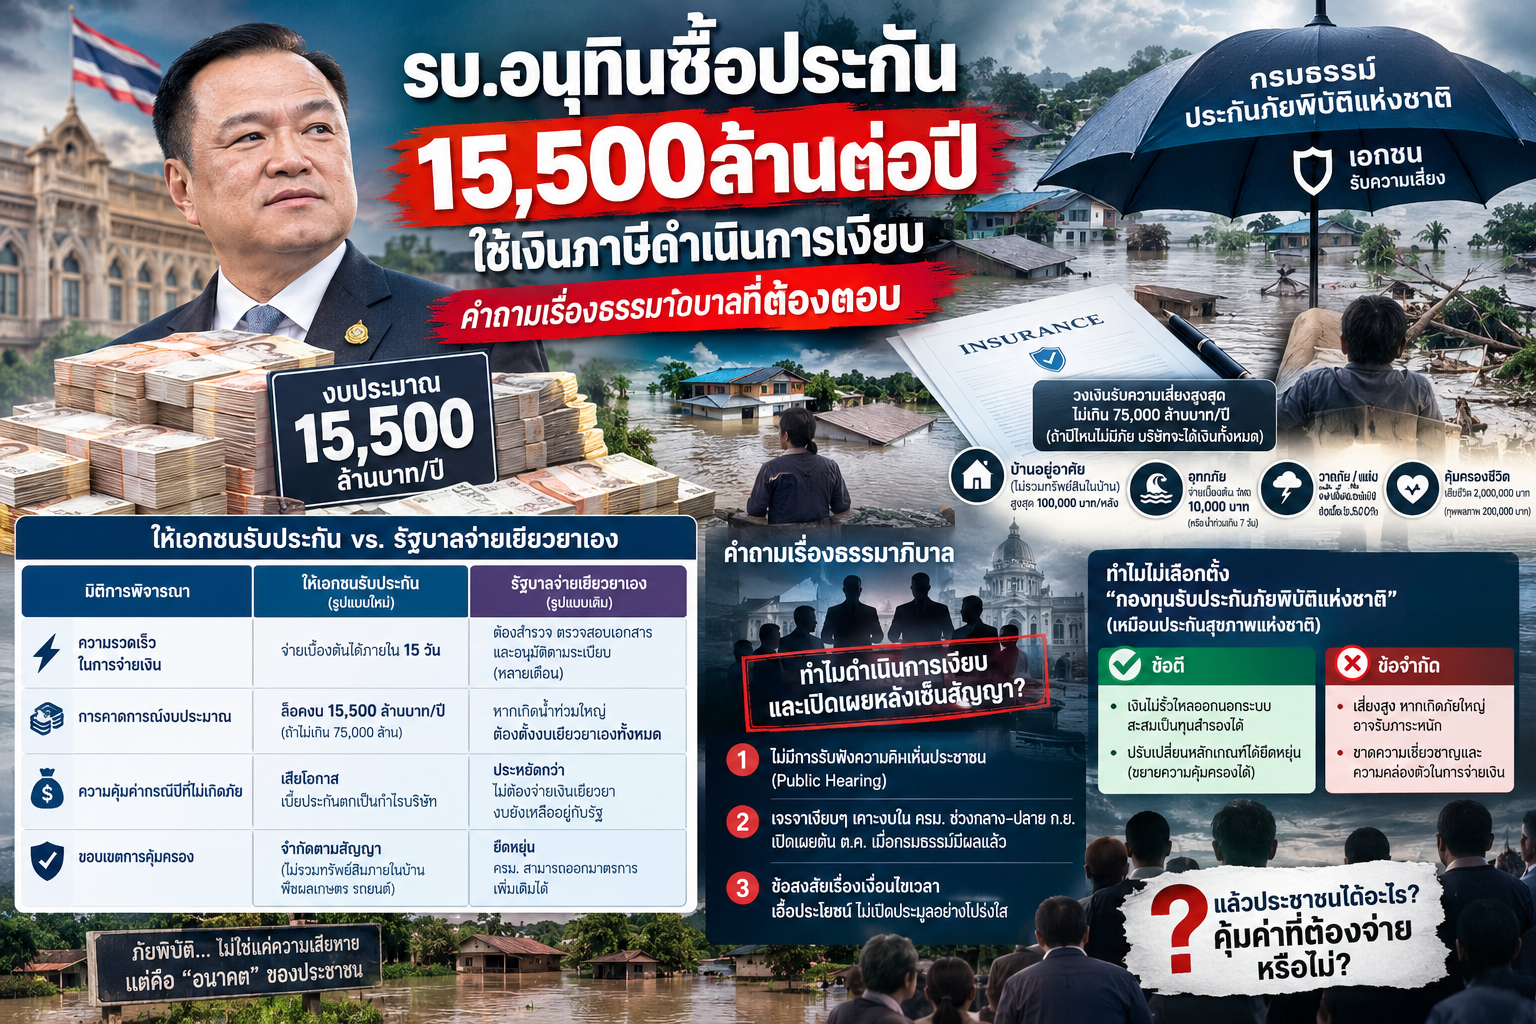
การที่คณะรัฐมนตรีมีมติอนุมัติงบประมาณ 15,500 ล้านบาท ต่อปี เพื่อนำไปซื้อ “กรมธรรม์ประกันภัยพิบัติแห่งชาติ” จากกลุ่มบริษัทประกันภัยเอกชน ควบคู่กับการประกาศให้มีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม เป็นต้นไป
ถือเป็นการเปลี่ยนผ่านเชิงนโยบายครั้งใหญ่ที่สุดครั้งหนึ่งในระบบการบริหารจัดการภัยพิบัติของประเทศไทย จากเดิมที่รัฐบาลเป็นผู้รับความเสี่ยงและจ่ายเงินเยียวยาโดยตรง มาเป็นการเงินใช้เงิน 15,500 ล้านบาทมาแทงหวยโอนย้ายความเสี่ยง (Risk Transfer) ให้ภาคเอกชนเป็นผู้รับจ่ายสูงสุดเพียงไม่เกิน 75,000 ล้านบาทต่อปี ส่วนเกินรัฐบาลต้องจ่ายเพิ่มเติม
อย่างไรก็ตาม สาระสำคัญของเงื่อนไขการคุ้มครอง กระบวนการตัดสินใจที่ รวดเร็ว เงียบเชียบ และเหตุผลเบื้องหลังการไม่เลือกแนวทาง “กองทุนรับประกันเอง” เช่นเดียวกับระบบประกันสุขภาพแห่งชาติ นำมาซึ่งประเด็นวิเคราะห์ และตั้งคำถามที่น่าสนใจในหลายมิติ ดังนี้
1. โครงสร้างรายละเอียดการคุ้มครอง (วงเงิน 15,500 ล้านบาท)
โครงการนี้ครอบคลุมที่อยู่อาศัยตามทะเบียนราษฎรและสิ่งปลูกสร้างที่มีผู้อยู่อาศัยจริงราว 30 ล้านหลังคาเรือนทั่วประเทศ โดยมีเงื่อนไขสำคัญดังนี้:
l วงเงินรับความเสี่ยงสูงสุด (Cap Compensation): กลุ่มบริษัทประกันภัย (10-11 บริษัท ร่วมกับบริษัทรับประกันภัยต่อในต่างประเทศ) ร่วมกันรับความเสี่ยงจ่ายสินไหมชดเชยรวม ไม่เกิน 75,000 ล้านบาทต่อปี ถ้าปีใดไม่มีภัยพิบัติบริษัทก็จะได้เงินประกันทั้งหมด
l การจ่ายค่าสินไหมกรณี เฉพาะบ้านที่อยู่อาศัย (ไม่รวมข้าวของเครื่องใช้) เสียหายสูงสุด 100,000 บาท/หลัง:
❍ อุทกภัย (น้ำท่วม/โคลนถล่ม): จ่ายเบื้องต้นทันที 10,000 บาท (หรือกรณีถูกน้ำล้อมเกิน 7 วัน) ส่วนที่เหลือจ่ายตามความเสียหายจริงของสิ่งปลูกสร้างสูงสุดรวมไม่เกิน 100,000 บาท
❍ วาตภัย (พายุ/ฟ้าผ่า) และแผ่นดินไหว: จ่ายเบื้องต้น 5,000 บาท ส่วนที่เหลือจ่ายตามความเสียหายจริงรวมสูงสุดไม่เกิน 100,000 บาท
❍ การคุ้มครองชีวิต: กรณีเสียชีวิตจากอุบัติเหตุภัยพิบัติ จ่ายชดเชยแก่ทายาท 2,000,000 บาทต่อคน (ทุพพลภาพถาวร 200,000 บาท)
2. เปรียบเทียบ: ให้เอกชนรับประกัน vs. รัฐบาลจ่ายค่าเยียวยาเอง
มิติการพิจารณา
ให้บริษัทเอกชนรับประกัน
(รูปแบบใหม่)
รัฐบาลจ่ายเงินเยียวยาเองโดยตรง (รูปแบบเดิม)
ความรวดเร็วในการจ่ายเงิน
เอกชนมีระบบประเมินและโอนเงินสินไหมเบื้องต้นตามเกณฑ์ที่ตกลงไว้ (ภายใน 15 วัน)
ต้องผ่านขั้นตอนการสำรวจ ตรวจสอบเอกสาร และอนุมัติตามระเบียบกระทรวงการคลัง ซึ่งใช้เวลานานหลายเดือน
การคาดการณ์งบประมาณ
รัฐบาลล็อครายจ่ายชัดเจนที่ปีละ 15,500 ล้านบาท ไม่กระทบ
วินัยการเงินการคลังในปียอด คลื่นภัยพิบัติ(ถ้าความเสียหายไม่เกิน 75,000ล้านบาท)
หากเกิดน้ำท่วมใหญ่ (เช่น ปี 2554) รัฐต้องตั้งงบชดเชยเองทั้งหมด
ความคุ้มค่ากรณีปีที่ไม่เกิดภัย
เสียโอกาส: หากปีใดไม่มีภัยพิบัติใหญ่ เงินเบี้ยประกัน 15,500 ล้านบาท จะตกเป็นรายได้/กำไรของบริษัทประกันทันที
ประหยัดกว่า: หากไม่มีภัยพิบัติ รัฐบาลก็ไม่ต้องจ่ายเงินเยียวยางบประมาณยังคงเหลืออยู่กับรัฐ
ขอบเขตการคุ้มครอง
จำกัดตามสัญญา: คุ้มครองเฉพาะตัวสิ่งปลูกสร้างและชีวิต ไม่รวมทรัพย์สินภายในบ้าน พืชผลเกษตร หรือรถยนต์
มีความยืดหยุ่น: ครม. สามารถมติออกมาตรการเยียวยาเพิ่มเติมเฉพาะกิจเพื่อครอบคลุมเกษตรกรรมหรือธุรกิจได้
3. คำถามเรื่องธรรมาภิบาล: ทำไมดำเนินการเงียบ และเปิดเผยหลังเซ็นสัญญา?
ประเด็นที่สร้างความกังขาให้แก่สังคมมากที่สุด คือกระบวนการจัดซื้อจัดจ้างและการตัดสินใจของกระทรวงมหาดไทยและรัฐบาล:
1. ขาดกระบวนการมีส่วนร่วมของประชาชน (Public Hearing): โครงการขนาดใหญ่ที่ใช้นำเงินภาษีประชาชนถึง 15,500 ล้านบาทต่อปี กลับไม่มีการเปิดรับฟังความคิดเห็นจากประชาชนหรือสถาบันวิชาการล่วงหน้า
2. เงื่อนเวลาและจังหวะการเปิดเผยข้อมูล: กระบวนการเจรจาเกิดขึ้นเงียบๆ และมาตกลงเคาะกรอบงบประมาณใน ครม. ช่วงกลางถึงปลายเดือนกันยายน ท่ามกลางกระแสน้ำท่วมใหญ่ที่กำลังวิกฤต และเปิดเผยรายละเอียดอย่างเป็นทางการในต้นเดือนตุลาคม เมื่อกรมธรรม์มีผลบังคับใช้แล้ว (1 ต.ค.)
3. ข้อสงสัยเรื่องเงื่อนไขเวลาเอื้อประโยชน์: การเร่งรัดลงนามก่อนวันที่ 1 ตุลาคม ทำให้เกิดข้อสงสัยว่าเหตุใดไม่เปิดโอกาสให้เกิดการแข่งขันประมูลราคาอย่างแพร่หลาย หรือหาทางเลือกอื่นที่คุ้มค่ากว่างบ 1.55 หมื่นล้านบาท
4. ทำไมรัฐบาลไม่เลือกตั้ง “กองทุนรับประกันภัยเอง” (เหมือนการประกันสุขภาพแห่งชาติ)?
หลายฝ่ายตั้งคำถามว่า เหตุใดรัฐบาลไม่จัดตั้ง“กองทุนประกันภัยพิบัติแห่งชาติ” ขึ้นมาบริหารจัดการเอง โดยใช้เงิน 15,500 ล้านบาทต่อปีสะสมเข้ากองทุน เช่นเดียวกับระบบหลักประกันสุขภาพแห่งชาติ (บัตรทอง) ที่รัฐบาลเป็นผู้บริหารจัดการเองทั้งหมด
ข้อดีของการให้รัฐเป็นเจ้ามือประกันเอง:
l เงินงบประมาณไม่รั่วไหลออกนอกระบบ: หากปีใดภัยพิบัติน้อย เงินเบี้ยประกันหมื่นกว่าล้านจะถูกสะสมไว้ในกองทุน เพื่อใช้เป็นทุนสำรองรองรับวิกฤตใหญ่ในอนาคต โดยไม่ต้องจ่ายเป็นกำไรให้บริษัทประกันเอกชนหรือบริษัทประกันภัยต่อต่างประเทศ
l ปรับเปลี่ยนหลักเกณฑ์ได้ยืดหยุ่น: รัฐสามารถขยายความคุ้มครองไปยังข้าวของเครื่องใช้ในบ้าน พืชผลการเกษตร หรือเครื่องมือทำมาหากินของประชาชนได้ทันทีโดยไม่ต้องแก้สัญญาภาคเอกชน
ข้อเสีย/ข้อจำกัดที่ทำให้รัฐเลือกไม่ทำ:
l ข้อจำกัดด้านความสามารถในการกระจายความเสี่ยง (Risk Pooling): รัฐบาลไทยบริหารความเสี่ยง
อยู่ภายในประเทศประเทศเดียว หากเกิดมหันตภัยระดับปี 2554 ความเสียหายอาจสูงถึง 100,000–200,000 ล้านบาท หากเป็นกองทุนของรัฐบาลเองจะรับภาระหนักขึ้นอีก 75,000 ล้านบาท แต่ภาคเอกชนสามารถกระจายความเสี่ยง (Reinsurance) ออกไปขายต่อให้บริษัทประกันภัยระดับโลกได้
l ความเชี่ยวชาญและระบบการจ่ายเงิน(Operational Efficiency): ถ้าเอกชน ไม่บิดพลิ้ว บ่ายเบี่ยงเกี่ยงงอน ก็อาจมีความคล่องตัว มากกว่าการทำงานของภาครัฐบาล
บทสรุป
การใช้ระบบประกันภัยพิบัติเป็นแนวคิดสากลในการบริหารความเสี่ยง แต่จุดสลบของรัฐบาลในครั้งนี้ คือ “ความไร้ความโปร่งใสในกระบวนการ” การตัดสินใจใช้งบประมาณผูกพันมหาศาลโดยปราศจากการรับฟังความคิดเห็นและการทำประชาพิจารณ์ ทำให้เจตนาในการช่วยเหลือประชาชนถูกตั้งคำถามถึงความคุ้มค่า เงินส่วนต่างกำไรของเอกชน และความจริงใจในการแก้ปัญหาโครงสร้างน้ำท่วมอย่างยั่งยืน
รศ.ดร.เจิมศักดิ์ ปิ่นทอง
ข่าวที่เกี่ยวข้อง