อดีตผู้พิพากษา เจาะลึกคำสั่งศาล ยกคำร้อง ทักษิณ อายัดทรัพย์ 1.7 หมื่นล้าน พร้อมเปิดช่องทางสู้ต่อ
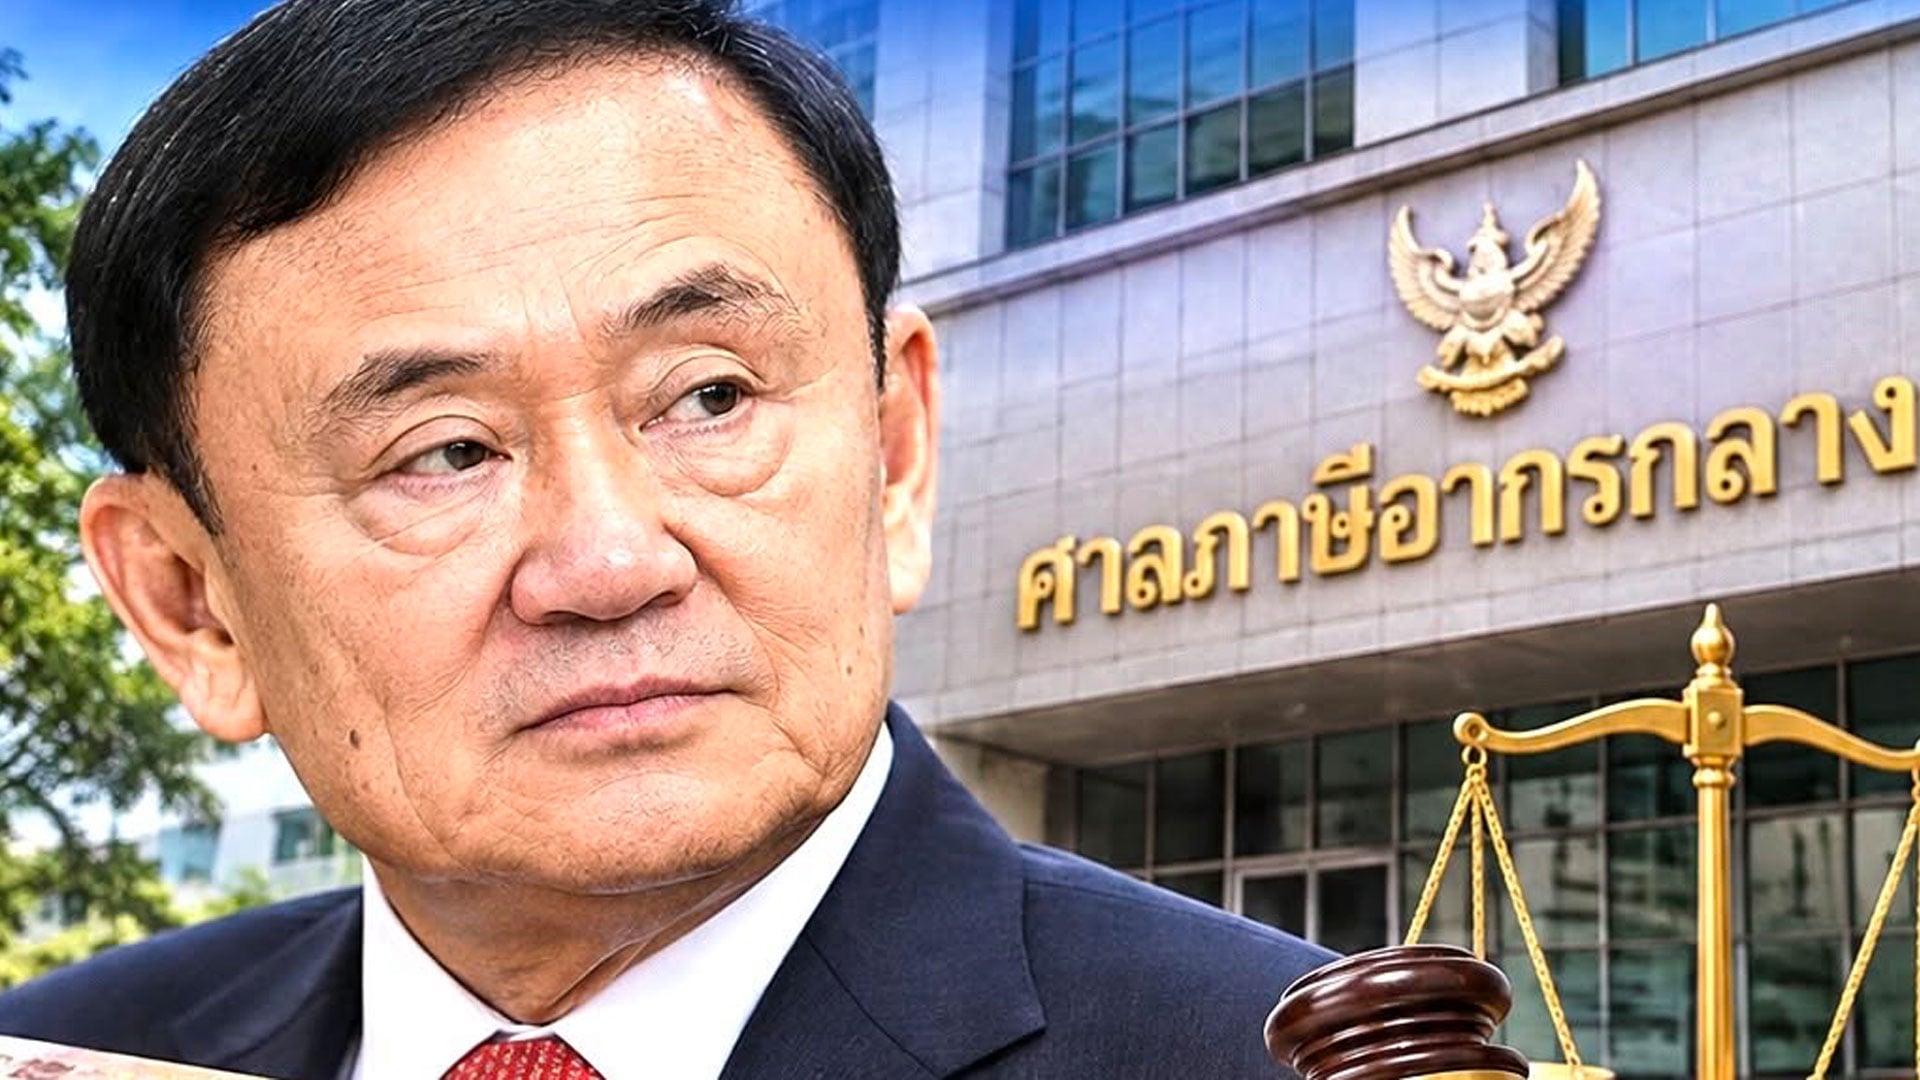
อดีตผู้พิพากษา เจาะลึกคำสั่งศาล ยกคำร้อง “ทักษิณ” อายัดทรัพย์ 1.7 หมื่นล้าน พร้อมเปิดช่องทางสู้ต่อ
วันที่ 17 พฤศจิกายน 2569 นายวัส ติงสมิตร นักวิชาการอิสระ อดีตผู้พิพากษาอาวุโสในศาลฎีกา ได้โพสต์ข้อความผ่านเฟซบุ๊ก "วัส ติงสมิตร กฎหมายและบ้านเมือง" ในหัวข้อ "เจาะลึกคำสั่งศาลภาษีอากรกลาง ยกคำร้อง “ทักษิณ” อายัดทรัพย์ 1.7 หมื่นล้าน: เปิดข้อกฎหมายที่ถูกต้อง และฉากทัศน์สู้ต่อบนกระดานบูรณาการ"
กลายเป็นประเด็นร้อนทางกฎหมายและสังคมทันที เมื่อศาลภาษีอากรกลางมีคำสั่ง “ยกคำร้องขอคุ้มครองชั่วคราวก่อนพิพากษา” ในคดีหมายเลขดำ ภ.59/2569 ที่ นายทักษิณ ชินวัตร ยื่นฟ้อง กรมสรรพากร เพื่อขอให้เพิกถอนคำสั่งอายัดและขายทอดตลาดทรัพย์สินชดใช้ภาษีค้างชำระมูลค่ากว่า 1.7 หมื่นล้านบาท
1. ทำไมคำสั่งยกคำร้องของศาลภาษีอากรกลาง... จึงเป็นคำสั่งที่ชอบแล้ว?
หากมองในมุมมองทางวิชาการและหลักประมวลกฎหมายวิธีพิจารณาความแพ่ง (ป.วิ.พ.) คำสั่งของศาลภาษีอากรกลางในครั้งนี้ ถือเป็นการตีความตามบทบัญญัติกฎหมายอย่างถูกต้อง เที่ยงตรง และตรงไปตรงมา (Strict Interpretation) ด้วยเหตุผลหลัก 3 ประการ:
การใช้มาตราผิดบท (การขอคุ้มครองชั่วคราวตาม ม. 254):
ประมวลกฎหมายวิธีพิจารณาความแพ่ง ภาค 4 ลักษณะ 1 (มาตรา 254) บัญญัติขึ้นเพื่อคุ้มครอง "โจทก์ผู้ฟ้องคดีแพ่งทั่วไป" ที่เกรงว่าจำเลยจะยักย้ายถ่ายเททรัพย์สินระหว่างรอคำพิพากษา เพื่อให้โจทก์ได้รับชำระหนี้เมื่อชนะคดี
ฐานะทางกฎหมายของคู่ความ:
ตามประมวลรัษฎากร มาตรา 12 กฎหมายมอบอำนาจอธิบดีกรมสรรพากรให้มีฐานะเสมือน "เจ้าหนี้ตามคำพิพากษา" โดยชอบตั้งแต่กระบวนการประเมินภาษีเสร็จสิ้น ดังนั้น นายทักษิณผู้ถูกบังคับอายัดทรัพย์สิน จึงมีฐานะเป็น "ลูกหนี้ตามคำพิพากษา" ไม่ใช่ "โจทก์ผู้ฟ้องคดี" ตามความหมายของมาตรา 254
การนำกฎหมายมาใช้โดยอนุโลม:
ประมวลรัษฎากร มาตรา 12 วรรคสี่ กำหนดให้นำ ป.วิ.พ. มาใช้โดยอนุโลม ซึ่งหมายถึง ภาค 4 ลักษณะ 2 (การบังคับคดีตามคำพิพากษาหรือคำสั่ง) ไม่ใช่ลักษณะ 1 (วิธีการชั่วคราว) การที่ศาลวินิจฉัยว่าโจทก์ไม่มีสิทธิยื่นขอคุ้มครองชั่วคราวตามมาตรา 254 จึงเป็นการวางหลักกระบวนพิจารณาความที่ถูกต้องตามบทบัญญัติ 🛡️
2. ทางรอดและแนวทางการต่อสู้คดีต่อไปของ "ทักษิณ ชินวัตร"
การถูกยกคำร้องในครั้งนี้ไม่ได้หมายความว่ากระบวนการต่อสู้ทางกฎหมายจะสิ้นสุดลง เพราะคำสั่งศาลเป็นเพียงเรื่อง "วิธีการชั่วคราว" ไม่ใช่การชี้ขาดในเนื้อหาคดีหลัก โดยฝ่ายนายทักษิณสามารถเลือกเดินหน้าสู้ต่อได้ใน 2 ฉากทัศน์:
1.การยื่นอุทธรณ์คำสั่งยกคำร้อง
ตาม พ.ร.บ. จัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 มาตรา 24 ประกอบ ป.วิ.พ. มาตรา 228 (2) ฝ่ายโจทก์ยังมีสิทธิยื่นอุทธรณ์คำสั่งเกี่ยวกับคำขอคุ้มครองชั่วคราวนี้ไปยัง ศาลอุทธรณ์คดีชำนัญพิเศษ ภายในระยะเวลาที่กฎหมายกำหนด
2. การเปลี่ยนมาใช้ช่องทาง "ขอสั่งงดการบังคับคดี" ตาม ป.วิ.พ. มาตรา 289
ศาลได้ชี้ช่องทางที่ถูกต้องไว้ในคำสั่งแล้วว่า หากผู้ถูกบังคับคดีเห็นว่าเจ้าหนี้ไม่มีสิทธิบังคับคดี หรือกระทำการโดยไม่ชอบ ต้องยื่นคำร้องขอให้ศาลสั่ง "งดการบังคับคดี" ตามมาตรา 289
โอกาสที่ศาลจะอนุญาต: หากฝ่ายโจทก์พิสูจน์ให้เห็นถึง "ความเสียหายที่ยากแก่การแก้ไข" (Irreparable Harm) หากมีการขายทอดตลาดทรัพย์สินไปก่อนที่คดีหลักจะตัดสิน
เงื่อนไขสำคัญ: ศาลมักจะสั่งให้างดการบังคับคดีโดย "มีเงื่อนไข" ให้โจทก์ต้องนำเงินหรือหลักประกันมูลค่าสูงมาวางศาล เพื่อชดใช้ค่าสินไหมทดแทนหากกรมสรรพากรได้รับความเสียหาย
สรุปบทเรียนทางกฎหมาย
คดีนี้เป็นตัวอย่างอันทรงคุณค่าของการศึกษาวิธีพิจารณาความแพ่งและกฎหมายภาษีอากร ที่สะท้อนให้เห็นว่า "สิทธิในทางสารบัญญัติ ต้องดำเนินไปพร้อมกับกระบวนพิจารณาในทางวิธีสบัญญัติที่ถูกต้อง" คำสั่งของศาลภาษีอากรกลางในวันนี้จึงทำหน้าที่รักษาดุลยภาพระหว่างอำนาจบังคับจัดเก็บภาษีของรัฐ กับระเบียบข้อบังคับแห่งกฎหมายอย่างครบถ้วนกระบวนความ
วัส ติงสมิตร
นักวิชาการอิสระ
17/11/69