คอลัมน์ : กวนน้ำให้ใส
ฉากสุดท้ายคดีภาษีหุ้นชินฯ 1.7 หมื่นล้านบาท
เมื่อวันที่ 7 ตุลาคม 2569 นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ไปศาลภาษีอากรกลางด้วยตนเอง
เข้าร่วมไต่สวนคำร้องขอคุ้มครองชั่วคราว กรณีขอให้ศาลสั่งระงับการยึดและอายัดทรัพย์สินของกรมสรรพากร
ศาล นัดฟังคำสั่งในวันที่ 16 พฤศจิกายนนี้
1. ประเด็นสาระสำคัญของการต่อสู้คดีภาษีหุ้นชินฯ รอบนี้ คืออะไร?
ความจริง เมื่อเดือนพฤศจิกายน 2568 ศาลฎีกาแผนกคดีภาษีอากรมีคำพิพากษาให้กรมสรรพากรชนะคดีไปแล้ว คดีถึงที่สุดไปแล้ว ส่งผลให้นายทักษิณมีหน้าที่ต้องชำระภาษีเงินได้บุคคลธรรมดาจากการขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) เมื่อปี 2549
ซึ่งเมื่อรวมเงินต้น เบี้ยปรับ และเงินเพิ่มแล้ว คิดเป็นมูลค่ารวมประมาณ 17,629 ล้านบาท
ปรากฏว่า เมื่อกรมสรรพากรได้ดำเนินการสืบทรัพย์และสั่งยึด/อายัดทรัพย์สินของนายทักษิณ ซึ่งทรัพย์สินที่ถูกอายัดไว้ในปัจจุบัน มีรายงานว่าประกอบด้วย เงินในบัญชีธนาคารประมาณ 90 ล้านบาท ที่ดินในจังหวัดเชียงใหม่ และรถยนต์อีก 5 คัน
ฝ่ายอดีตนายกฯ ทักษิณ ได้โต้แย้งว่า เงินได้จากการขายหุ้นชินคอร์ปจำนวนกว่า 46,000 ล้านบาท ได้ถูกคำสั่งศาลฎีกาแผนกคดีอาญาผู้ดำรงตำแหน่งทางการเมืองปี 2553 ยึดตกเป็นของแผ่นดินไปหมดแล้ว การที่กรมสรรพากรมาไล่บี้ยึดทรัพย์สินส่วนตัวเพิ่มอีกในคดีนี้ จึงถือเป็นการยึดทรัพย์ซ้ำซ้อน
นอกจากนี้ ฝ่ายทักษิณยังระบุว่า กระบวนการตรวจสอบทั้งหมดในอดีตเกิดขึ้นหลังการรัฐประหาร ซึ่งเปรียบเสมือน “ผลไม้จากต้นไม้พิษ” ที่ไม่เป็นธรรมทางกฎหมาย
แถมฝ่ายทักษิณยังยกเหตุผลเรื่องความปลอดภัยขึ้นเบิกความต่อศาล โดยนายทักษิณระบุว่า บรรดารถยนต์ 5 คันที่ถูกอายัดนั้น มี 2 คันที่เป็นรถยนต์สั่งทำพิเศษติดกระจกกันกระสุน ซึ่งจำเป็นต่อความปลอดภัยในชีวิตของตน เนื่องจากอดีตเคยถูกลอบสังหารมาแล้วหลายครั้ง หากถูกยึดไปขายทอดตลาดอาจทำให้ชีวิตตกอยู่ในความเสี่ยง
หลังไต่สวน ศาลนัดฟังคำสั่งว่าจะอนุญาตให้ “คุ้มครองชั่วคราว” เพื่อเบรกการบังคับคดีและสั่งห้ามสรรพากรนำทรัพย์สินไปขายทอดตลาดระหว่างรอการพิจารณาคดีหลักหรือไม่ ในวันที่ 16 พฤศจิกายนนี้
2. ข้อเท็จจริงพื้นฐานที่ศาลฎีกาพิพากษาชี้ขาดไปแล้ว และมุมมองเพิ่มเติม
นายสันติสุข มะโรงศรี พิธีกรรายการข่าว TOP NEWS ได้สะท้อนมุมมองเกี่ยวกับคดีภาษี 17,629 ล้านบาทของนายทักษิณ ชินวัตร ไว้ในหลายประเด็น
“...ภาษีเงินได้ 1.7 หมื่นล้านบาท ไม่ซ้ำซ้อนกับกรณียึดทรัพย์คดีร่ำรวยผิดปกติ 4.6 หมื่นล้านบาท
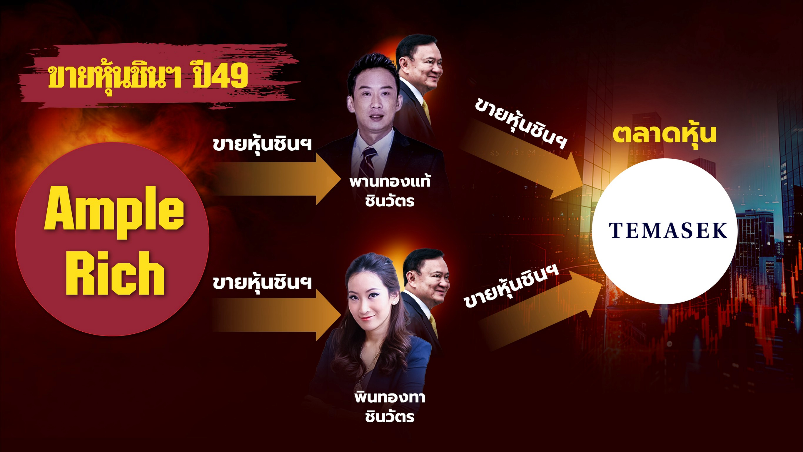
กรณีทักษิณร่ำรวยผิดปกติ ยึดทรัพย์ 4.6 หมื่นล้านบาท - ทักษิณใช้วิธีซิกแซก โอนขายหุ้นชินฯ ไปให้แอมเพิล ริชที่จดทะเบียนบนเกาะฟอกเงินถือครอง แล้วตนเองก็เข้ามาเป็นนายกฯ อ้างว่าไม่ได้ถือครองหุ้นสัมปทานแล้ว แต่ปรากฏตามคำพิพากษาคดีร่ำรวยผิดปกติ ระบุว่า ทักษิณอาศัยอำนาจรัฐเอื้อประโยชน์แก่หุ้นชินฯ โดยมิชอบ 5 กรณี ทำให้เกิดความเสียหายแก่รัฐ ได้แก่ กรณีแปลงค่าสัญญาสัมปทานเป็นภาษีสรรพสามิต กรณีสินเชื่อเอ็กซิมแบงก์ กรณีลดอัตราส่วนแบ่งรายได้โทรศัพท์เคลื่อนที่แบบพรีเพดแก่เอไอเอส กรณีโรมมิ่งเครือข่ายร่วม และกรณีสัมปทานดาวเทียมไอพีสตาร์ ศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง จึงพิพากษายึดทรัพย์ฐานร่ำรวยผิดปกติ ให้ทรัพย์ตกเป็นของแผ่นดิน 4.6 หมื่นล้านบาท โดยยึดเอาจากเงินจากการขายหุ้นชินฯ มูลค่า 73,000 ล้านบาทที่อายัดไว้
พูดง่ายๆ ว่า ที่ยึดทรัพย์ 4.6 หมื่นล้านบาทนั้น เพราะร่ำรวยผิดปกติ จากการที่ทักษิณใช้อำนาจรัฐเอื้อประโยชน์แก่หุ้นชินฯของตนเองโดยมิชอบ ส่วนความผิดทางอาญา ก็แยกเป็นคดีต่างๆ อาทิ ทักษิณถูกศาลฎีกาฯ พิพากษาว่ามีความผิดทางอาญา ต้องจำคุกจากกรณีต่างๆ ได้แก่ 1.คดีทุจริตปล่อยกู้เอ็กซิมแบงก์ จำคุก 3 ปี 2.คดีหวยบนดินจำคุก 2 ปี และ 3.คดีแปลงค่าสัมปทานเป็นภาษีสรรพสามิต จำคุก 5 ปี
กรณีภาษีเงินได้บุคคลธรรมดา จำนวน 1.76 หมื่นล้านบาท - เหตุจากการขายหุ้นชินฯ นอกตลาดหลักทรัพย์ เกิดเงินได้พึงประเมิน แล้วพยายามหลบเลี่ยง ไม่จ่ายภาษีเงินได้บุคคลธรรมดา ศาลฎีกาแผนกคดีภาษีอากร ได้พิพากษาชี้ขาดแล้วว่า ทักษิณเป็นผู้มีเงินได้พึงประเมิน และต้องรับผิดชําระภาษีเงินได้บุคคลธรรมดาตามการประเมินของสรรพากร
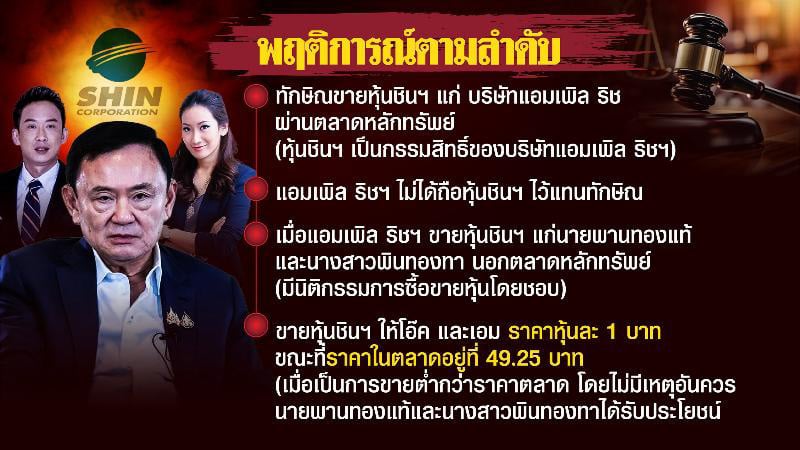
พฤติการณ์ไล่ตั้งแต่ทักษิณขายหุ้นบริษัทชิน คอร์ปอเรชั่นส์ จํากัด (มหาชน) แก่บริษัทแอมเพิล ริช อินเวสท์เม้นท์ จํากัด โดยผ่านตลาดหลักทรัพย์แห่งประเทศไทย หุ้นบริษัทชิน คอร์ปอเรชั่นส์ จํากัด (มหาชน) จึงเป็นกรรมสิทธิ์ของบริษัทแอมเพิล ริช อินเวสท์เม้นท์ จํากัด
บริษัทแอมเพิล ริช อินเวสท์เม้นท์ จํากัด ไม่ได้ถือหุ้นบริษัทชิน คอร์ปอเรชั่นส์ จํากัด (มหาชน) ไว้แทนทักษิณ
เมื่อบริษัทแอมเพิล ริชฯ ขายหุ้นบริษัทชินฯ แก่นายพานทองแท้และนางสาวพินทองทา นอกตลาดหลักทรัพย์ ถือได้ว่ามีนิติกรรมการซื้อขายหุ้นโดยชอบ โดยขายหุ้นชินฯ ให้นายพานทองแท้และนางสาวพินทองทา ในราคาหุ้นละ 1 บาท ขณะที่ราคาในตลาดอยู่ที่ 49.25 บาท
เมื่อเป็นการขายต่ำกว่าราคาตลาด โดยไม่มีเหตุอันควร นายพานทองแท้และนางสาวพินทองทาได้รับประโยชน์
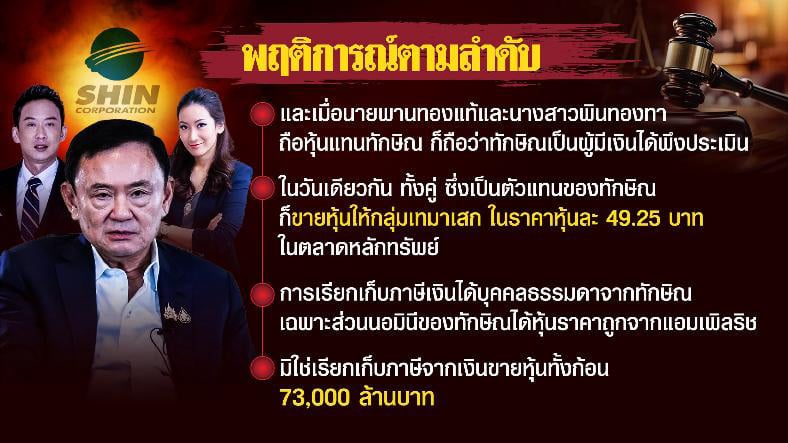
และเมื่อนายพานทองแท้และนางสาวพินทองทาถือหุ้นแทนทักษิณ ก็ถือว่าทักษิณเป็นผู้มีเงินได้พึงประเมิน
แล้วในวันเดียวกัน ทั้งคู่ ซึ่งเป็นตัวแทนของนายทักษิณ ก็ขายหุ้นให้กลุ่มเทมาเสกในราคาหุ้นละ 49.25 บาท ในตลาดหลักทรัพย์
จะสังเกตว่า การเรียกเก็บภาษีเงินได้บุคคลธรรมดาจากทักษิณ ก็เฉพาะส่วนที่กระทำโดยนอมินีของทักษิณได้หุ้นจากแอมเพิล ริช นี่เอง มิใช่เรียกเก็บภาษีจากเงินขายหุ้นทั้งก้อน 73,000 ล้านบาท
..ภาษีเงินได้จากการหุ้นชินฯ 1.76 หมื่นล้านบาท จึงไม่ซ้ำซ้อนกับการยึดทรัพย์ร่ำรวยผิดปกติ 4.6 หมื่นล้านบาท
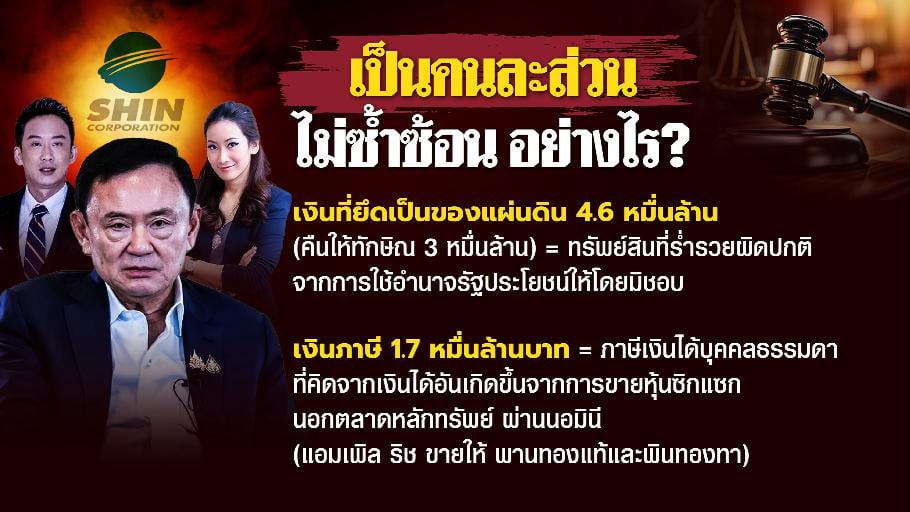
เงินที่ยึดทรัพย์ไป 4.6 หมื่นล้าน (คืนให้ทักษิณ 3 หมื่นล้าน) คือ เงินที่ร่ำรวยผิดปกติ จากการใช้อำนาจรัฐประโยชน์ให้โดยมิชอบ
ส่วนภาษี 1.7 หมื่นล้านบาท คือ ภาษีเงินได้บุคคลธรรมดา ที่คิดจากเงินได้อันเกิดขึ้นจากการขายหุ้นซิกแซกนอกตลาดหลักทรัพย์ ผ่านนอมินี...”
3. สุดท้าย คดีนี้จะจบอย่างไร ต้องติดตามการต่อสู้คดีในชั้นศาลต่อไป
ศาลก็ต้องรับฟังข้อมูลจากฝ่ายสรรพากรที่มีหน้าที่และความรับผิดชอบต้องปฏิบัติตามคำพิพากษาของศาลฎีกาเช่นกัน (มิฉะนั้น จะต้องโดน 157 เสียเอง)
ด่านแรก ก็รอฟังคำสั่งศาล ว่าจะคุ้มครองชั่วคราวตามที่นายทักษิณร้องขอหรือไม่ 16 พ.ย. นี้ รู้เรื่อง
สารส้ม