LIFE & HEALTH : เตือนภัยออนไลน์เข้าถึงทุกวัย ไม่เว้นแม้ Gen Z
หากยังมองว่าการถูกหลอกออนไลน์เป็นปัญหาของผู้สูงอายุเป็นหลัก เราอาจมองข้ามความเสี่ยงที่เกิดกับ Gen Z (กลุ่มคนที่มีอายุประมาณ 16 – 28 ปี) ซึ่งคุ้นเคยกับการใช้เทคโนโลยี การเปรียบเทียบข้อมูลในอดีตกับปัจจุบันช่วยให้เห็นความแตกต่างของกลโกงและช่องทางเข้าถึงผู้เสียหาย แต่การบอกว่ามิจฉาชีพเปลี่ยนเป้าหมายจากผู้สูงอายุมาเป็น Gen Z จำเป็นต้องมีข้อมูลรายปีที่เปรียบเทียบกันได้ ไม่ควรสรุปจากภาพจำหรือสถิติคนละประเภท
ดร. ศศมน มันทะเล
ข้อมูลจาก ดร. ศศมน มันทะเล ประธานเจ้าหน้าที่ฝ่ายปฏิบัติการ บริษัท เอนี่เพย์ จำกัด (Anypay) ซึ่งเป็นผู้ให้บริการทางด้านฟินเทค (Fintech) และระบบรับชำระเงินอิเล็กทรอนิกส์ เปิดเผยว่า ในอดีตมีหลักฐานว่าผู้สูงอายุเผชิญความเสี่ยงสูงต่อกลโกงบางประเภท รายงานของ Federal Trade Commission (FTC) ของสหรัฐอเมริกา ซึ่งเผยแพร่ในปี 2019 และวิเคราะห์ข้อมูลปี 2018 พบว่า ผู้มีอายุ 60 ปีขึ้นไปมีอัตรารายงานการสูญเสียเงินจากการหลอกอ้างให้บริการช่วยเหลือด้านเทคนิคเกือบ 5 เท่าของกลุ่มอายุน้อยกว่า และโทรศัพท์เป็นช่องทางที่ผู้สูงอายุรายงานว่าเสียเงินจากการหลอกบ่อยที่สุด ซึ่งจากรายงานฉบับเดียวกันระบุว่า หากพิจารณาการหลอกลวงโดยรวม ผู้สูงอายุมีอัตรารายงานเสียเงินต่ำกว่าคนอายุน้อยกว่า แต่มีค่ามัธยฐานความเสียหายต่อรายสูงกว่า จึงไม่อาจใช้ข้อมูลนี้ยืนยันว่าผู้สูงอายุเคยถูกหลอกมากที่สุดในทุกประเภท ขณะเดียวกัน ผู้สูงอายุยังต้องได้รับการคุ้มครองต่อเนื่อง รายงานล่าสุดของ FTC ในเดือนตุลาคม 2026 ระบุว่า มูลค่าความเสียหายจากการหลอกลวงที่ผู้มีอายุ 60 ปีขึ้นไปรายงานในปี 2025 อยู่ที่ประมาณ 3,000 ล้านดอลลาร์สหรัฐ เพิ่มจากประมาณ 600 ล้านดอลลาร์ในปี 2020 หรือประมาณ 5 เท่า การให้ความสำคัญกับภัยที่กระทบ Gen Z จึงไม่ควรทำให้เข้าใจว่าปัญหาในผู้สูงอายุลดลงหรือหมดไป
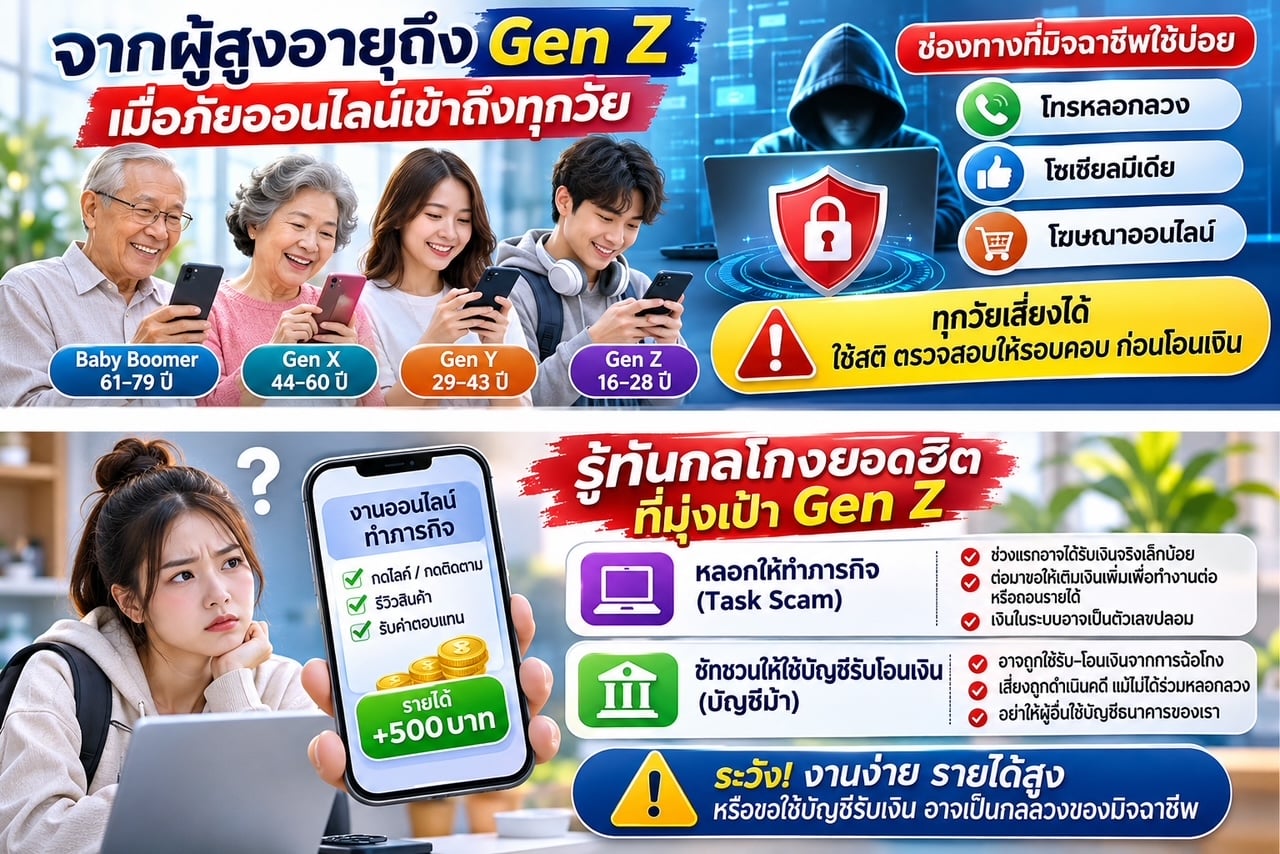
สำหรับข้อมูลไทยที่เผยแพร่ล่าสุดเมื่อวันที่ 14 กันยายน 2569 สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (ETDA) จำแนกผู้ร้องเรียนจากข้อมูลสะสมปี 2566–2569 พบว่า Gen Z อายุ 16–28 ปี มีสัดส่วนร้อยละ 18.66 สูงกว่า Baby Boomer อายุ 61–79 ปี ซึ่งมีสัดส่วนร้อยละ 8.98 ขณะที่ Gen Y มีสัดส่วนสูงสุดร้อยละ 43.20 และ Gen X ร้อยละ 29.03 ตามการจัดกลุ่มวัยของรายงาน สถิตินี้แสดงให้เห็นว่าในฐานข้อมูลดังกล่าว คนรุ่นใหม่มีสัดส่วนการร้องเรียนปัญหาออนไลน์มากกว่าผู้สูงอายุ และเป็นกลุ่มที่การสื่อสารป้องกันภัยควรให้ความสำคัญ ตัวเลขดังกล่าวเป็นสัดส่วนของผู้ร้องเรียนปัญหาออนไลน์ ไม่ใช่อัตราการถูกหลอกของประชากรแต่ละวัย และไม่ได้หมายความว่าเรื่องร้องเรียนทั้งหมดเป็นคดีฉ้อโกง อีกทั้งเป็นข้อมูลสะสม จึงยังใช้ยืนยันไม่ได้ว่าปีใดผู้สูงอายุมีสัดส่วนสูงกว่า Gen Z แล้วเปลี่ยนมาเป็นตรงกันข้าม ข้อสรุปที่เหมาะสมคือ ความเสี่ยงออนไลน์เกี่ยวข้องกับคนหลายวัย และ Gen Z มีสัดส่วนผู้ร้องเรียนสูงกว่ากลุ่มผู้สูงอายุในฐานข้อมูลนี้ โดยกลุ่มที่สูงที่สุดยังเป็น Gen Y
ข้อมูลสหรัฐอเมริกาช่วยให้เห็นบทบาทของโซเชียลมีเดียชัดขึ้น FTC รายงานว่า ปี 2568 ร้อยละ 40 ของรายงานการสูญเสียเงินจากการหลอกลวงในกลุ่มอายุ 18–29 ปี เริ่มต้นผ่านโซเชียลมีเดีย โดยคำนวณเฉพาะรายงานที่ระบุช่องทางติดต่อและไม่รวมช่องทาง “อื่นๆ” จึงไม่ใช่สัดส่วนคนวัยนี้ทั้งหมดที่ถูกหลอก กลุ่มอายุดังกล่าวทับซ้อนกับ Gen Z แต่ไม่ได้ตรงกันทุกคน ข้อมูลนี้สนับสนุนว่าโซเชียลเป็นช่องทางสำคัญในรายงานความเสียหายของคนวัยหนุ่มสาว และไม่ควรนำสัดส่วนนี้ไปแทนข้อมูลของไทย
เหตุที่ช่องทางนี้เอื้อต่อการหลอกลวงส่วนหนึ่งอยู่ที่การเข้าถึงคนตามความสนใจ FTC อธิบายว่า มิจฉาชีพอาจสร้างบัญชีปลอม ใช้ข้อมูลที่ผู้ใช้โพสต์เพื่อปรับวิธีเข้าหา หรือซื้อโฆษณาที่เลือกกลุ่มตามอายุและพฤติกรรมการซื้อสินค้าได้ เมื่อพิจารณากลไกนี้ ความเสี่ยงจึงอาจเริ่มจากข้อเสนอที่ตรงกับความต้องการ ก่อนนำไปสู่การสนทนาหรือจ่ายเงิน การปรากฏในหน้าฟีดเพียงอย่างเดียวจึงไม่ควรถูกใช้ยืนยันความน่าเชื่อถือ ตัวอย่างสมมติคือ นักศึกษาพบโฆษณารองเท้ารุ่นที่ต้องการในราคาต่ำกว่าร้านอื่น เมื่อเข้าไปดูพบภาพสินค้าและข้อความรีวิวจำนวนมาก ผู้ขายแจ้งว่าสินค้าเหลือคู่สุดท้ายและขอให้โอนมัดจำทันที ในสถานการณ์นี้ สิ่งที่ควรตรวจสอบคือภาพและรีวิวมาจากผู้ซื้อจริงหรือไม่ ร้านมีช่องทางติดต่อที่ตรวจสอบได้หรือไม่ และเงื่อนไขคืนเงินเป็นอย่างไร หากผู้ขายไม่ยอมให้เวลาตรวจสอบหรือเปลี่ยนบัญชีรับเงินกะทันหัน ควรหยุดรายการไว้ก่อน ตัวอย่างนี้ไม่ได้หมายความว่าร้านที่ขายราคาถูกเป็นมิจฉาชีพทุกราย แต่แสดงให้เห็นว่าความสนใจในสินค้าและความเร่งด่วนอาจทำให้ขั้นตอนตรวจสอบถูกข้ามไปได้ ตัวอย่างที่ทำให้เห็นกระบวนการสร้างความเชื่อใจคือ “การหลอกให้ทำภารกิจเพื่อรับค่าตอบแทน” หรือ Task Scam ตามคำเตือนของ FTC ในปี 2025 ผู้เสียหายอาจได้รับข้อความชวนทำงานออนไลน์และเห็นยอดรายได้เพิ่มขึ้นในระบบ บางรายได้รับเงินจริงจำนวนเล็กน้อยในช่วงแรก จากนั้นจึงถูกเรียกให้เติมเงินเพื่อทำงานต่อหรือถอนรายได้ที่แสดงอยู่ ทั้งที่ยอดรายได้นั้นเป็นข้อมูลที่มิจฉาชีพสร้างขึ้น รูปแบบนี้แสดงให้เห็นว่าการได้รับเงินครั้งแรกไม่ได้ยืนยันว่าผู้ชักชวนจะจ่ายผลตอบแทนในครั้งต่อไป และคำขอให้จ่ายเงินเพิ่มเพื่อปลดล็อกรายได้เป็นสัญญาณที่ควรหยุดตรวจสอบ เมื่อพบข้อเสนองานลักษณะนี้ ควรตรวจสอบตัวนายจ้าง ลักษณะงาน และเงื่อนไขค่าตอบแทนจากช่องทางอื่นที่ไม่ได้รับมาจากผู้ชักชวนเพียงฝ่ายเดียว หากถูกบอกว่าต้องโอนเงินเพิ่มเพื่อถอนยอดที่ค้างอยู่ ควรหยุดและขอคำปรึกษาก่อนจ่ายต่อ เงินที่เคยได้รับหรือภาพยอดรายได้บนหน้าจอเพียงอย่างเดียวไม่เพียงพอให้ตัดสินใจส่งเงินก้อนใหม่ ส่วนยอดที่ระบบแสดงว่าเป็นกำไรควรพิจารณาควบคู่กับหลักฐานว่าเงินนั้นมีอยู่จริงและถอนออกได้ตามเงื่อนไขที่ตรวจสอบได้
อีกความเสี่ยงที่ควรสื่อสารกับคนรุ่นใหม่คือ การถูกชักชวนให้ผู้อื่นใช้บัญชีรับโอนเงิน ธนาคารแห่งประเทศไทยเตือนถึงการนำบัญชีของเยาวชนไปใช้เป็นบัญชีม้า จึงควรระวังข้อเสนองานที่ขอใช้บัญชีส่วนตัวเป็นทางผ่านของเงินโดยไม่อธิบายที่มา ไม่ส่งมอบรหัสผ่านหรือรหัส OTP ให้ผู้ชักชวน และติดต่อธนาคารทันทีเมื่อพบรายการที่ตนไม่รู้จัก
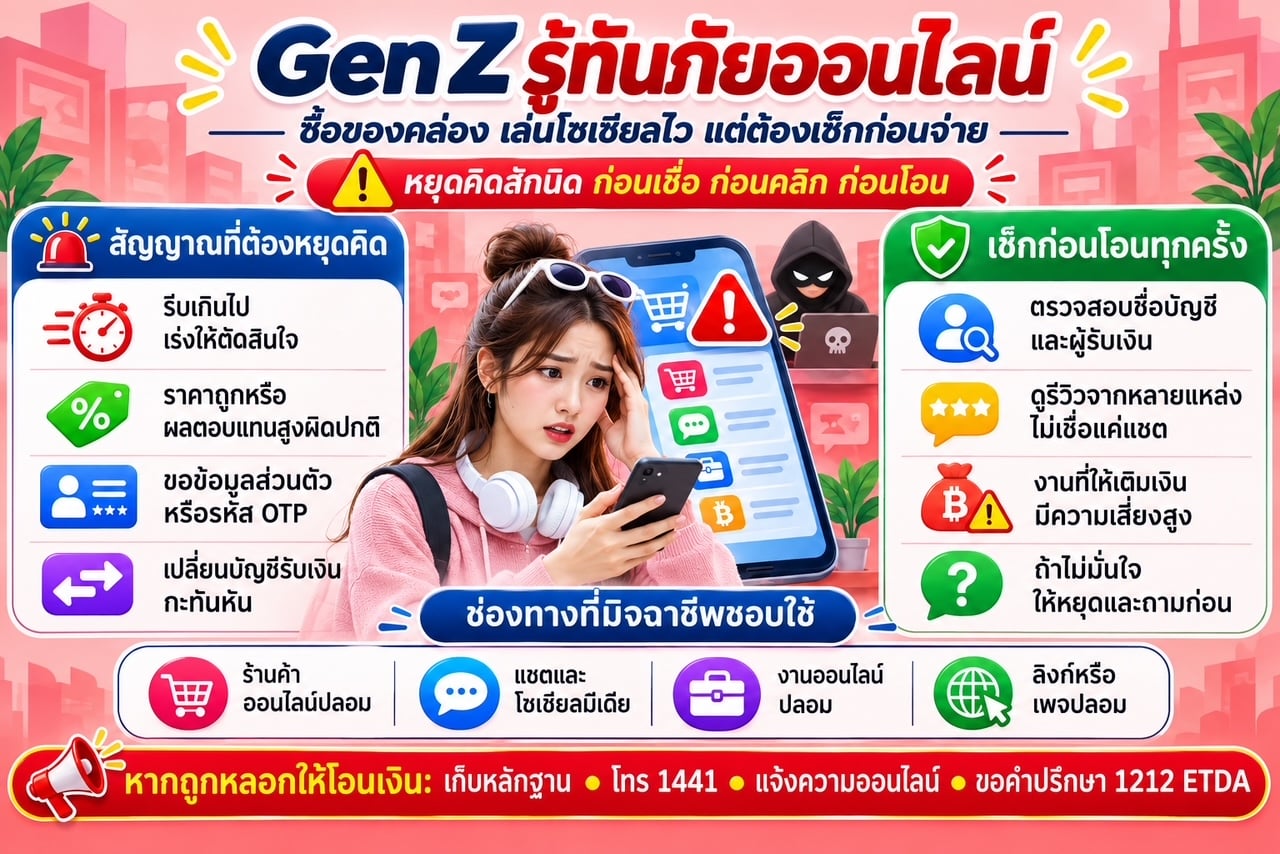
จากสถิติและตัวอย่างข้างต้น ประเด็นที่ควรให้ความสำคัญในการสื่อสารกับ Gen Z คือการแยกทักษะใช้งานเทคโนโลยีออกจากทักษะตรวจสอบความน่าเชื่อถือ ผู้ใช้สามารถทำธุรกรรมได้คล่อง แต่ยังต้องประเมินว่าใครเป็นผู้เสนอขาย ใครจะได้รับเงิน และเหตุใดจึงต้องชำระเงินตามเงื่อนไขนั้น การให้ความรู้จึงควรใช้สถานการณ์ใกล้ตัว เช่น การซื้อของจากโฆษณาหรือการสมัครงานออนไลน์ เพื่อฝึกตรวจสอบก่อนตัดสินใจ โดยไม่เหมารวมว่าคนรุ่นใหม่ประมาทหรือขาดความรู้
สำหรับการชำระเงินออนไลน์ ผู้ซื้อควรตรวจสอบทั้งผู้ขายและรายละเอียดธุรกรรม การเห็นโลโก้ธนาคารหรือชื่อผู้ให้บริการบนหน้าเว็บไซต์เพียงอย่างเดียวไม่ควรถูกใช้เป็นข้อยืนยันว่าร้านค้าน่าเชื่อถือ ควรตรวจสอบช่องทางของผู้ให้บริการจากแหล่งทางการ พร้อมดูชื่อผู้รับเงิน ยอดชำระ และข้อมูลคำสั่งซื้อให้สอดคล้องกัน ธนาคารแห่งประเทศไทยแนะนำให้ตรวจสอบชื่อผู้รับโอนก่อนยืนยันธุรกรรม และเตือนว่ามิจฉาชีพอาจนำชื่อผู้ให้บริการทางการเงินที่มีอยู่จริงมาแอบอ้างได้ หากข้อมูลไม่ตรงหรืออธิบายไม่ได้ ควรหยุดชำระเงินและติดต่อผ่านช่องทางที่ตรวจสอบได้ก่อน
ในมุมของผู้ให้บริการ Payment Gateway การป้องกันการหลอกลวงควรออกแบบให้รองรับผู้ใช้ต่างวัย และครอบคลุมทั้งก่อนและหลังการรับชำระเงิน แนวทางที่เสนอคือการตรวจสอบร้านค้าก่อนให้บริการ ติดตามสัญญาณธุรกรรมผิดปกติ และจัดช่องทางรับแจ้งเหตุที่ช่วยให้ผู้เสียหายส่งหลักฐานได้สะดวก ควบคู่กับการให้ข้อมูลแก่ผู้ซื้ออย่างชัดเจน การคุ้มครองผู้ใช้จึงควรเกิดจากความร่วมมือของร้านค้า แพลตฟอร์ม ธนาคาร และผู้ให้บริการชำระเงินด้วย
ในทางปฏิบัติ ผู้ให้บริการควรออกแบบข้อมูลบนหน้าชำระเงินให้ผู้ซื้อเข้าใจว่ารายการนั้นเกี่ยวข้องกับร้านค้าใด มีจำนวนเงินเท่าใด และจะติดต่อใครเมื่อเกิดปัญหา หากมีข้อร้องเรียนควรมีขั้นตอนรับหลักฐาน ตรวจสอบ และประสานผู้เกี่ยวข้องที่ชัดเจน ส่วนการใช้ระบบตรวจจับความผิดปกติควรมีเจ้าหน้าที่ทบทวนและช่องทางให้ผู้ใช้ชี้แจง เพราะสัญญาณความเสี่ยงยังต้องตรวจสอบข้อเท็จจริงก่อนสรุปว่าผู้ใช้หรือร้านค้ากระทำผิด แนวทางเหล่านี้เป็นข้อเสนอในการออกแบบบริการเพื่อช่วยลดความเสียหายและความเข้าใจคลาดเคลื่อน
ครอบครัวและสถานศึกษาสามารถช่วยได้ด้วยการเปิดพื้นที่ให้พูดคุยเรื่องข้อเสนอที่น่าสงสัยโดยไม่ตำหนิผู้ที่เกือบถูกหลอกหรือสูญเสียเงินแล้ว คนรุ่นใหม่อาจช่วยผู้สูงอายุตรวจสอบเว็บไซต์หรือบัญชีผู้ติดต่อ ขณะที่ผู้สูงอายุอาจช่วยตั้งคำถามเกี่ยวกับเงื่อนไขทางการค้าและความสมเหตุสมผลของข้อเสนอ การแลกเปลี่ยนกันเช่นนี้เป็นแนวทางที่เสนอเพื่อให้แต่ละวัยใช้ประสบการณ์ของตนช่วยตรวจสอบ แทนการสมมติว่าวัยใดวัยหนึ่งจะรู้เท่าทันมิจฉาชีพได้เสมอ
สิ่งที่ประชาชนเริ่มทำได้ทันทีคือ เปิดเว็บไซต์หรือแอปของร้านค้าจากช่องทางที่ตรวจสอบเอง เปรียบเทียบข้อมูลจากแหล่งอื่นก่อนเชื่อโฆษณา และไม่จ่ายเงินเพิ่มเพียงเพราะถูกอ้างว่าจะถอนรายได้หรือรับเงินคืนได้ หากพบว่าถูกหลอกให้โอนเงิน ควรเก็บข้อความสนทนา ลิงก์ หลักฐานการชำระเงิน และเวลาที่เกิดรายการ แล้วรีบติดต่อธนาคารผ่านช่องทางทางการหรือศูนย์ AOC 1441 เพื่อแจ้งเหตุและขอให้ดำเนินการตามขั้นตอน การแจ้งเหตุรวดเร็วมีความสำคัญ แต่ไม่ได้รับประกันว่าจะได้เงินคืนทั้งหมด
สำหรับ Gen Z การรับมือภัยออนไลน์จึงเริ่มได้จากการเพิ่มขั้นตอนตรวจสอบในกิจกรรมที่ทำอยู่เป็นประจำ โดยเฉพาะเมื่อข้อเสนอจากโซเชียลกำลังจะเปลี่ยนเป็นการจ่ายเงินจริง ก่อนกดยืนยัน ควรตอบให้ได้ว่าเรากำลังจ่ายให้ใคร จ่ายเพื่ออะไร และมีข้อมูลใดรองรับความน่าเชื่อถือของข้อตกลงนั้น หากยังตอบไม่ได้ การเว้นระยะเพื่อตรวจสอบย่อมช่วยลดโอกาสตัดสินใจจากข้อมูลที่ผู้ชักชวนเป็นผู้ควบคุมเพียงฝ่ายเดียว